


很多上海企业主注册公司后,选基本户银行的标准很简单——哪家近选哪家,哪家办得快选哪家。
这个思路不算错,但可能让你在未来贷款时少了一条重要的路。
一位在闵行开发区做了十几年对公业务的银行客户经理聊过一个观察:他经手的企业里,贷款审批最快、额度最高的那批客户,基本户几乎都有一个共同特征——账户流水规律、余额稳定、上下游结算清晰。而贷款卡壳的企业,很多不是经营出了问题,是银行“看不懂”它的账户。
基本户不只是一个收付款的工具。在银行的风控系统里,它是企业信用画像的第一块拼图。
银行为什么盯着你的基本户看
银行审批贷款时,看基本户流水,看的不是“金额大不大”,而是“规律不规律”。
流水有没有“骨架”。 每个月有没有固定的进账节奏?上下游的结算周期是不是稳定?如果一个企业每个月都有几笔来自固定客户的进账,金额波动不大,银行会觉得这家企业的经营是“有节拍”的。反过来,进账忽多忽少、日期毫无规律,银行会怀疑经营不稳定。
余额有没有“厚度”。 账户上是不是常年只留几百块钱?进账后是不是立刻转走?如果企业账户的日均余额长期偏低,银行会认为这家企业现金流紧绷,还款能力存疑。一位客户经理的原话是:“账户里连几万块的沉淀都没有,我怎么相信你每个月能还几万块的月供?”
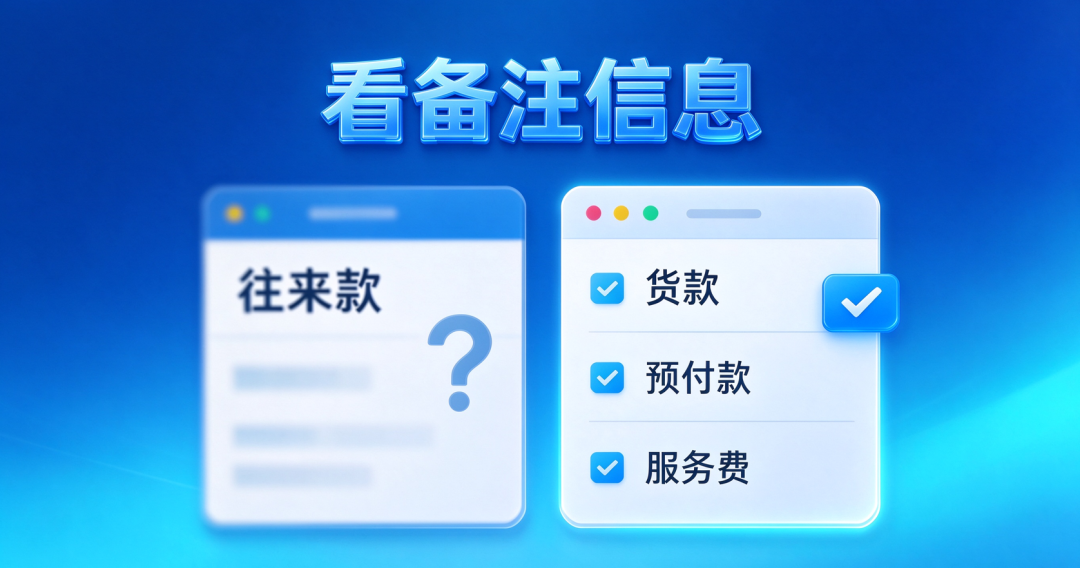
备注有没有“信息”。 转账备注写不写、写得清不清楚,银行看得一清二楚。“货款”“预付款”“服务费”这些备注,能让银行快速识别资金的经营属性。备注空白或者写“往来款”,银行无法判断这笔钱是生意收入还是个人转账,审批时就会多一层顾虑。
一个真实案例
470万是怎么“顺便”批下来的
宝山区一位做食品贸易的企业主,陪朋友去政务服务中心办执照,等候时顺便问了句贷款的事。
客户经理了解情况后发现,他的基本户就开在这家银行,而且账户流水相当可观——食品贸易的业务特征很明显,每个月有稳定的进账节奏,上下游结算清晰。客户经理当场就告诉他:“您这样体量的流水,其实可以匹配我行的普惠贷款。”
两周后,470万流动资金贷款到账。全程没跑银行、没找中介,就是在政务大厅“顺便”办成的。
这个案例的核心不是“运气好”,而是他的基本户选对了银行——银行能通过他已有的账户流水,“看懂”他的经营状况,审批效率自然就高了。
选基本户,建议想清楚三件事
第一,优先选有对公业务优势的银行。 有些银行的网点多、个人业务强,但对公信贷产品线薄。如果你的企业未来有融资需求,基本户尽量选在公司信贷方面有成熟产品体系的银行。国有大行和部分股份制银行的对公业务能力更强,后续申请经营贷、税贷时,银行能直接调取你的账户数据,不需要你另外提供一堆材料。
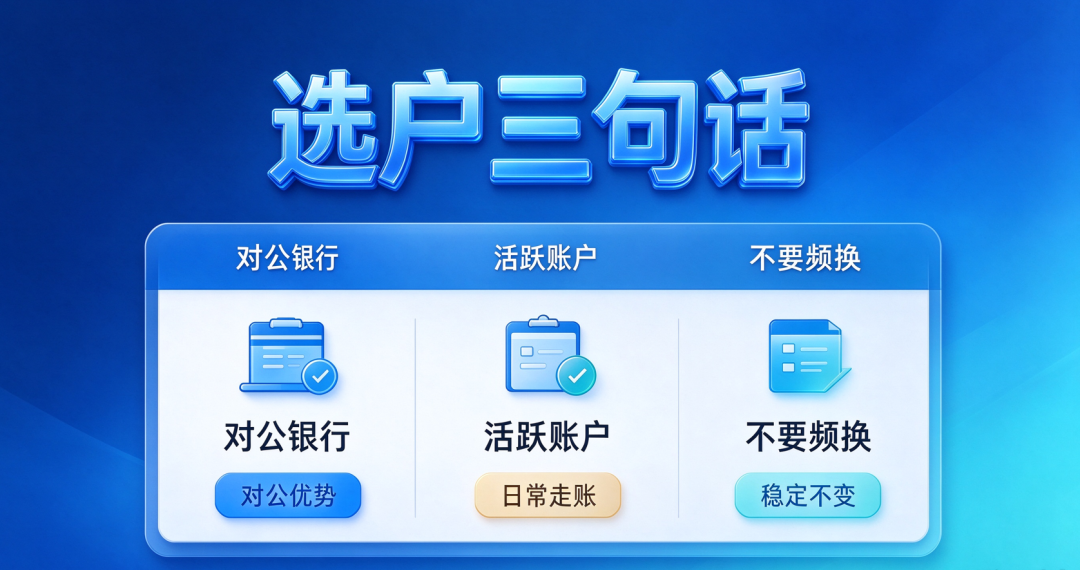
第二,如果已有基本户,别让它“闲着”。 很多企业主开了基本户之后就放在那里,日常经营收款走个人微信、支付宝,基本户一年动不了几次。这在银行系统里,等于你在这家银行没有“存在感”。建议把主要经营收款尽量走基本户,让银行能看到你的经营实况。持续、稳定、有规律的流水,就是最好的信用证明。
第三,基本户不是随便换的。 基本户变更涉及销户、重新开户,流程比较复杂,而且频繁变更会让银行觉得企业经营不稳定。建议在注册公司时就选好,不要等到要贷款了才想着换银行。
写在最后
基本户这件事,平时看着不起眼,但到了贷款审批的时候,它的分量比很多人想象的要重。银行不是通过你的口头描述来判断经营状况的,它是通过你账户里真实的资金流动来“看”这家企业。
把基本户选在合适的银行,把日常经营的收款走对账户,让流水有规律、有余额、有备注——这些动作做在前面,等到需要贷款的时候,你手里就多了一张别人没有的牌。
如果你在上海经营企业,不确定自己的基本户选得对不对、流水状况会不会影响贷款审批,可以把企业账户的大致情况发来。墨林金融帮你判断一下,看看有没有需要提前调整的地方。
