


一位在闵行做建材生意的老板,公司基本户开在A银行,日常收款、转账、缴税全走这个账户。去年他想在B银行申请一笔经营贷,客户经理问他要流水,他只能打印A银行的流水单送过去。B银行看了之后说:“光看这份流水,我们没法完全判断你的经营稳定性。”
他当时没太在意,觉得流水都给你了,怎么还判断不了?
今年情况变了。B银行主动联系他,说可以通过一个叫“资金流信息平台”的渠道,直接调取他在A银行的资金往来数据。授权之后,系统很快完成核验,贷款顺利批了下来。
这个变化背后,是2024年10月上线、2026年逐步铺开的全国中小微企业资金流信用信息共享平台。简单说,就是让银行之间可以跨行共享企业的资金流数据。
以前跨行流水为什么“不好使”
在资金流信息平台出现之前,银行审批贷款时,能看到的流水通常只有两种:本行账户的流水,以及客户自己打印出来送来的他行流水。
前者银行信得过,但覆盖不全——企业可能大部分经营收支都在另一家银行。后者虽然覆盖了,但银行很难核实真伪和完整性。纸质流水单可以筛选、可以修饰,银行拿到手之后,还得花大量精力去交叉验证。
所以很多企业主遇到过这种情况:明明有稳定的经营流水,但因为主要走的是另一家银行的账户,申请贷款的银行“看不到全貌”,审批就卡住了。尤其是那些基本户在A行、贷款想找B行的企业,这个问题特别突出。
资金流平台解决了什么
资金流信息平台的核心逻辑是:企业授权,银行跨行调取。
企业通过平台完成授权后,贷款银行可以获取该企业在其他银行的账户资金流信息——收入进账、支出流向、交易对手、账户余额变动等。这些数据是动态的、连续的,不是一张静态的流水单。
对银行来说,这意味着审批依据更完整了。过去只能看到“本行账户+客户提供的他行流水”,现在可以看到“多行账户的真实资金往来”。跨行数据一打通,企业到底有没有持续经营、回款稳不稳定、资金流向是否正常,判断起来更准确了。
交通银行上海分行有过一个案例:一家建筑劳务公司在交行申请贷款,但公司的主要资金往来不在交行。通过资金流平台授权查询后,交行发现该企业的业务往来和交易记录健康稳定,最终批了200万元授信。这家企业在交行原本没有任何信贷记录,属于“新客户”。
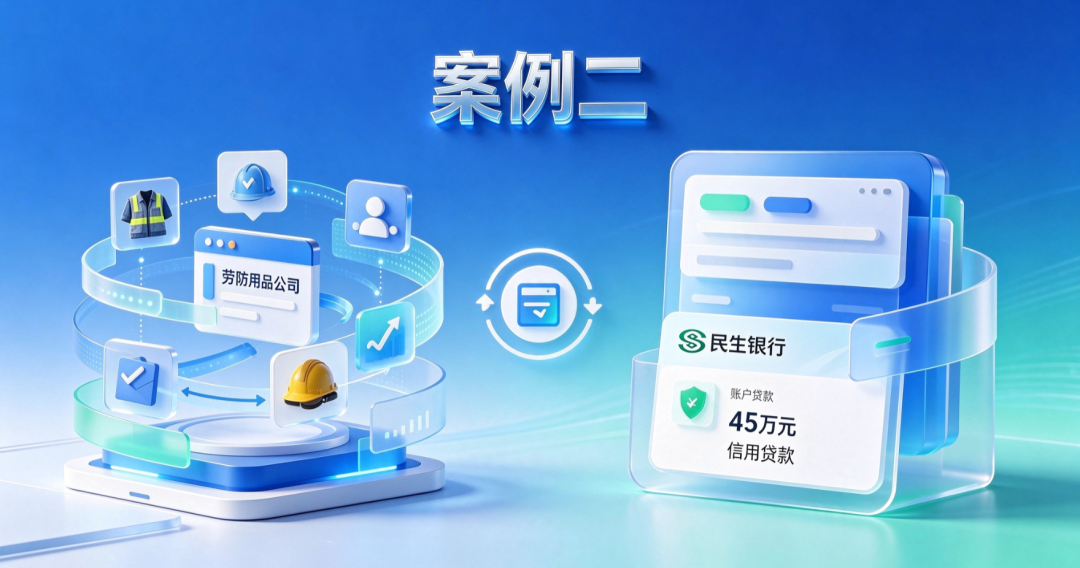
民生银行上海分行也有类似落地:一家劳防用品公司日常经营收支通过他行基本户完成,无抵押物,按传统方式授信难度较大。通过资金流平台授权后,银行基于真实的经营流水数据,实时批了45万元信用贷款,全程线上完成,无需纸质材料。
这对企业主来说意味着什么
第一,流水“散”在多家的企业,机会变多了。 以前如果经营收款分散在好几家银行,每家银行的流水单独看都不够“漂亮”,申请贷款时容易吃亏。现在银行可以通过平台看到全貌,分散的流水汇总起来,反而能证明真实的经营规模。
第二,基本户不在贷款行的企业,不再吃亏。 过去想在某家银行贷款,客户经理往往会建议“把基本户迁过来”或者“多走本行流水”。现在跨行数据可以调取,基本户在哪家银行,对贷款审批的影响在变小。
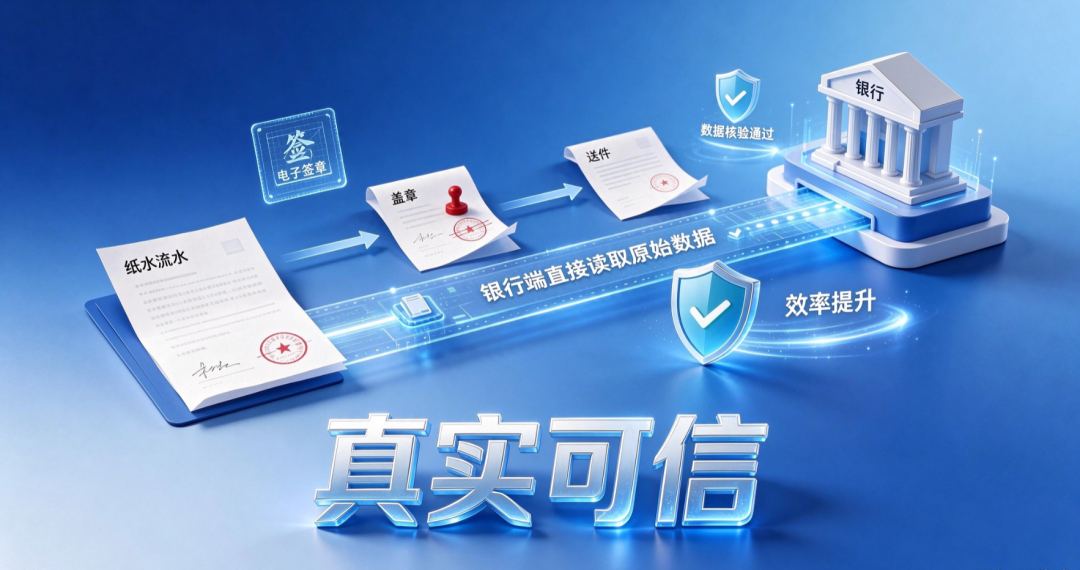
第三,流水真实性有了官方核验渠道。 企业不需要再花时间整理纸质流水、盖章、送件。授权之后,银行直接调取原始数据,效率更高,也更可信。
授权这件事,企业主需要知道什么
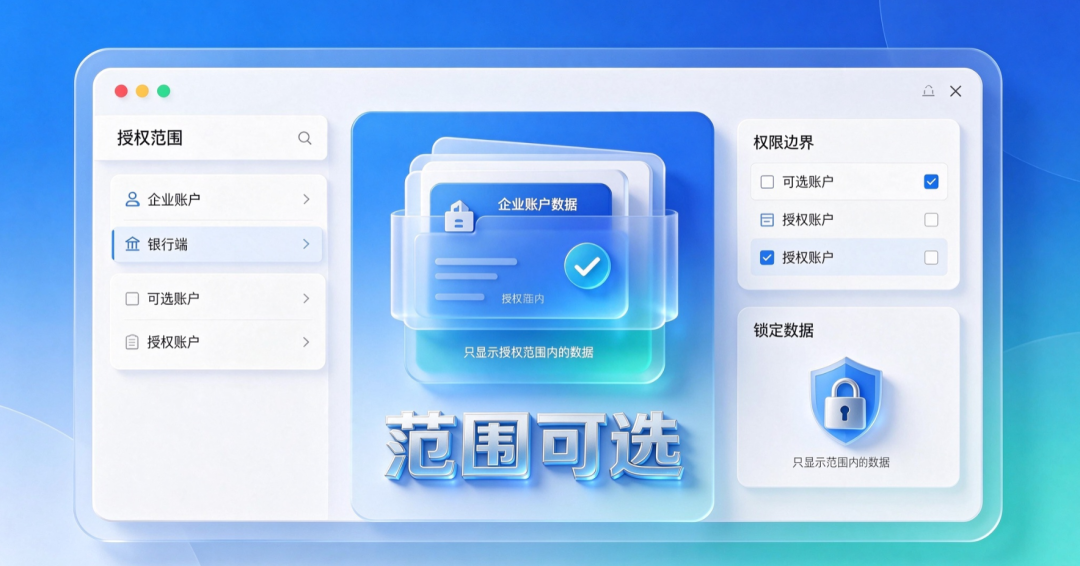
资金流平台的授权是企业主动操作的,不是银行单方面能查的。企业在申请贷款时,银行会引导完成授权流程,通常通过线上操作即可,不需要跑柜台。
授权范围是企业在平台上的资金流信息,银行只能看到授权范围内的数据。如果企业不想授权,或者只想授权部分账户,可以在操作时留意选择。
需要提醒的是,资金流平台不等于“万能通行证”。它解决的是“银行看不到跨行流水”的问题,不是“资质不够也能批”的问题。征信有逾期、经营数据断崖式下滑、负债率超标,这些因素不会因为跨行流水打通就被忽略。资金流数据是审批的参考依据之一,不是唯一的决定因素。
申请贷款前可以做什么
如果你打算申请经营贷,而主要经营流水不在目标银行,可以提前问一下客户经理:是否支持通过资金流信息平台调取他行流水。部分银行已经接入并常态化使用,部分银行还在推进中。
如果支持,提前把授权流程走完,比临时打印一堆纸质流水单要省事得多。如果不支持,那就按传统方式准备他行流水材料,同时确保流水本身“干净”——有规律、有余额、备注清晰。
写在最后
跨行流水数据打通这件事,本质上是在解决一个老问题:银行想放款,但看不透企业的真实经营;企业想贷款,但拿不出银行认的证明。资金流信息平台提供了一个官方渠道,让双方的信息差缩小了一点。
但工具再好,前提还是企业本身在正常经营、流水本身经得起看。数据打通只是让“真实的经营”更容易被看见,而不是让“不真实的经营”变得能过关。
如果你在上海经营企业,不确定自己的流水状况能不能支撑贷款申请,或者想了解哪些银行支持跨行资金流调取,可以把企业账户和经营情况发来。墨林金融帮你判断一下当前条件下哪条路更顺畅。
