

上海贷款资讯-融资百科

没有抵押物也能贷到2000万?上海企业主别错过这两个新通道
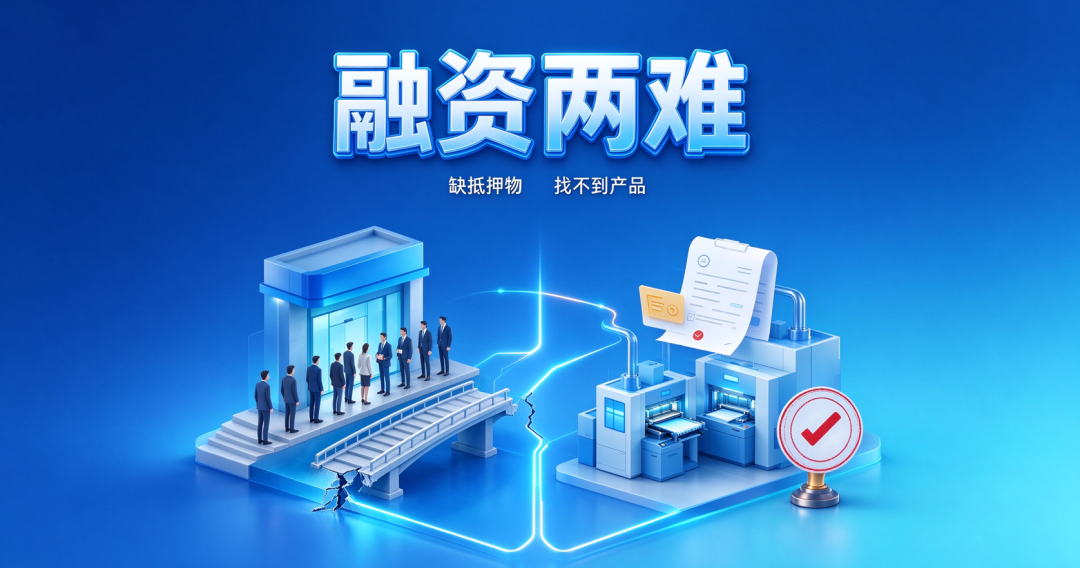
做企业的都清楚,缺钱的时候最怕两件事:一是跑断腿也找不到合适的银行产品,二是明明有经营有订单,银行却因为“没有抵押物”四个字直接拒绝。 过去这一年,上海在企业融资这件事上做了不少动作。有两个通道,不少企业主还没注意到——一个解决“没抵押物贷不到”的问题,一个解决“不知道去哪家银行、不知道能贷多少”的问题。今天把这两个通道讲清楚。
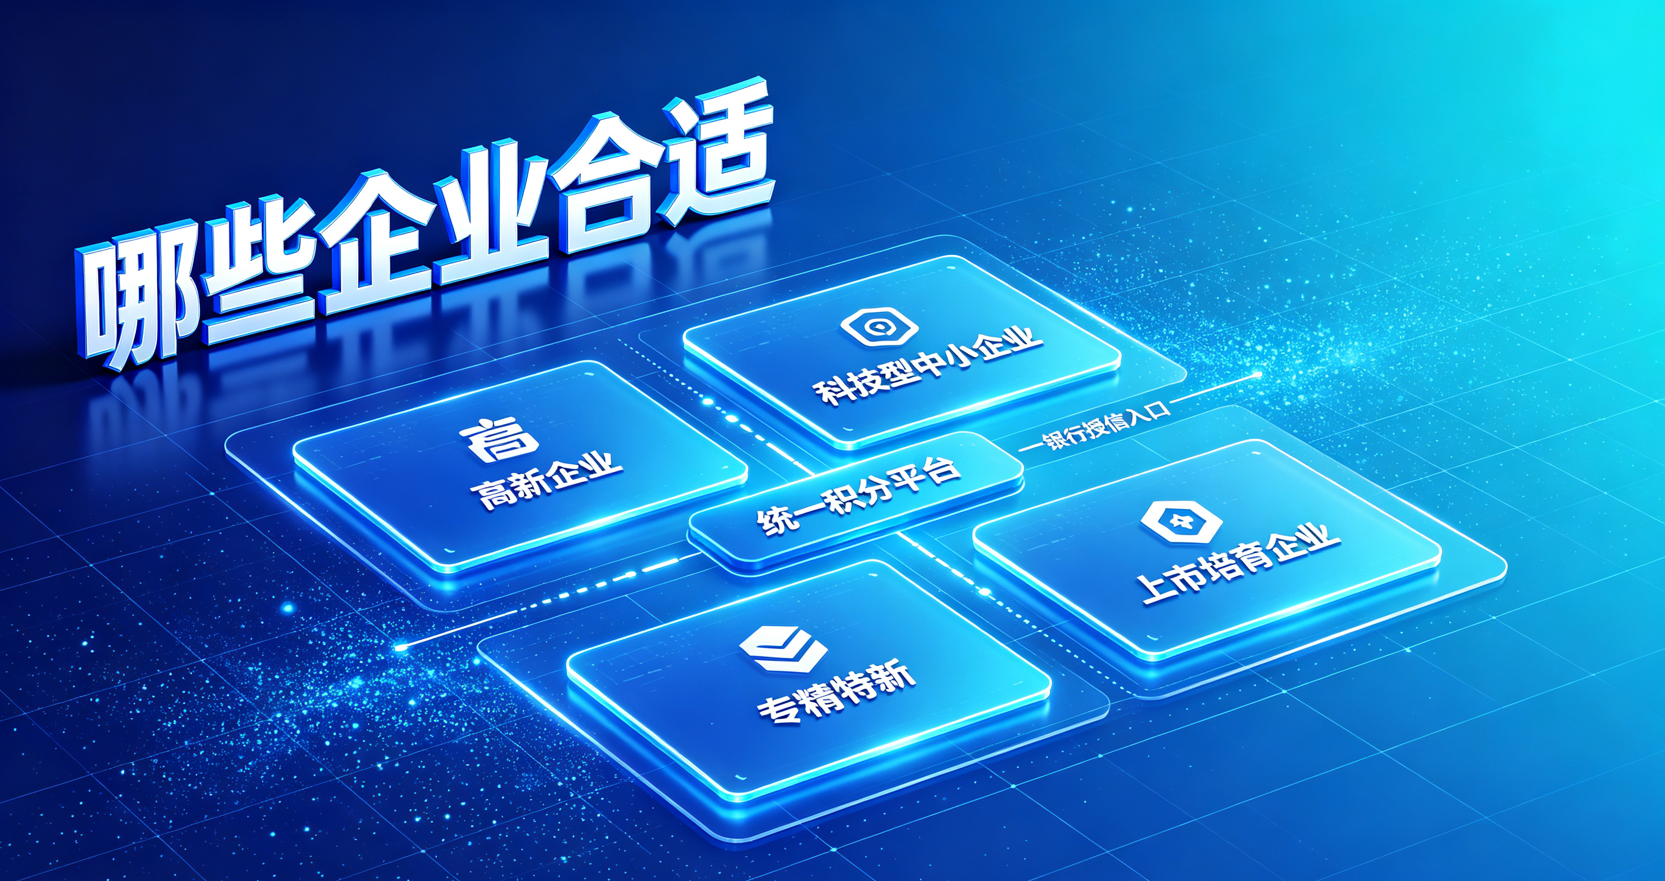
不看抵押物、不看财务报表,上海这些银行开始用“另一套标准”放贷
一家做量子计算的公司,账上没利润,厂房是租的,抵押物只有几台服务器。以前去银行,客户经理翻一眼财报就摇头。2026年9月14日之后,情况变了。上海金融监管局发布了一份文件,核心方向是:银行评价科技企业,从侧重财务指标转向侧重科创能力。
公司有涉诉记录,在上海经营贷还能批吗?
“公司去年有个合同纠纷,官司已经结了,但银行一查到涉诉记录就把我拒了。”有类似困惑的老板不在少数。今天这篇文章就专门聊聊,企业涉诉记录对经营贷申请到底有多大影响,以及有涉诉记录的情况下还能不能走通贷款这条路。
上海贷款公司有哪些常见类型?银行直营、助贷机构与中介的区别一次讲清
在上海,贷款公司是个人和企业融资长搜的词,但能被叫作贷款公司的主体至少分为五类,而它们在"能不能放款""能不能替银行做决定""怎么收费"这三个问题上答案则完全不同,先按法律身份分清"贷款公司"是银行直营、助贷机构还是贷款中介,再确认它能不能放款、能不能替银行做决定、怎么收费,凡是在这三个问题上说不清或越界的,都应提高警惕。
上海房产抵押贷款到底能贷多少?三个真实例子帮你算明白
我这套房子能贷多少?这是问房产抵押贷款的人几乎必问的第一句。可要给出负责任的答案,前提信息远比想象的多:房子在哪、什么类型、多大面积、多少房龄、评估价大概多少、你名下有没有负债、征信什么状态、这笔钱做什么用……少了一个变量,报出来的数字都可能失真。与其给你一个不负责的"一口价",不如用三个有代表性的例子,带你一起反推"能贷多少"背后的计算逻辑。看完你会明白,额度不是某个中介拍脑袋给你的惊喜,而是一套可以拆解、可以预判的规
2026年上海房抵贷,住宅与非住宅差距到底有多大?
很多上海企业主以为,只要是房子就能抵押,无非是额度高低的问题。实际上,住宅和商铺、办公楼在银行眼里,是两类完全不同的资产。额度和利率的差距,比大多数人想象的要大。
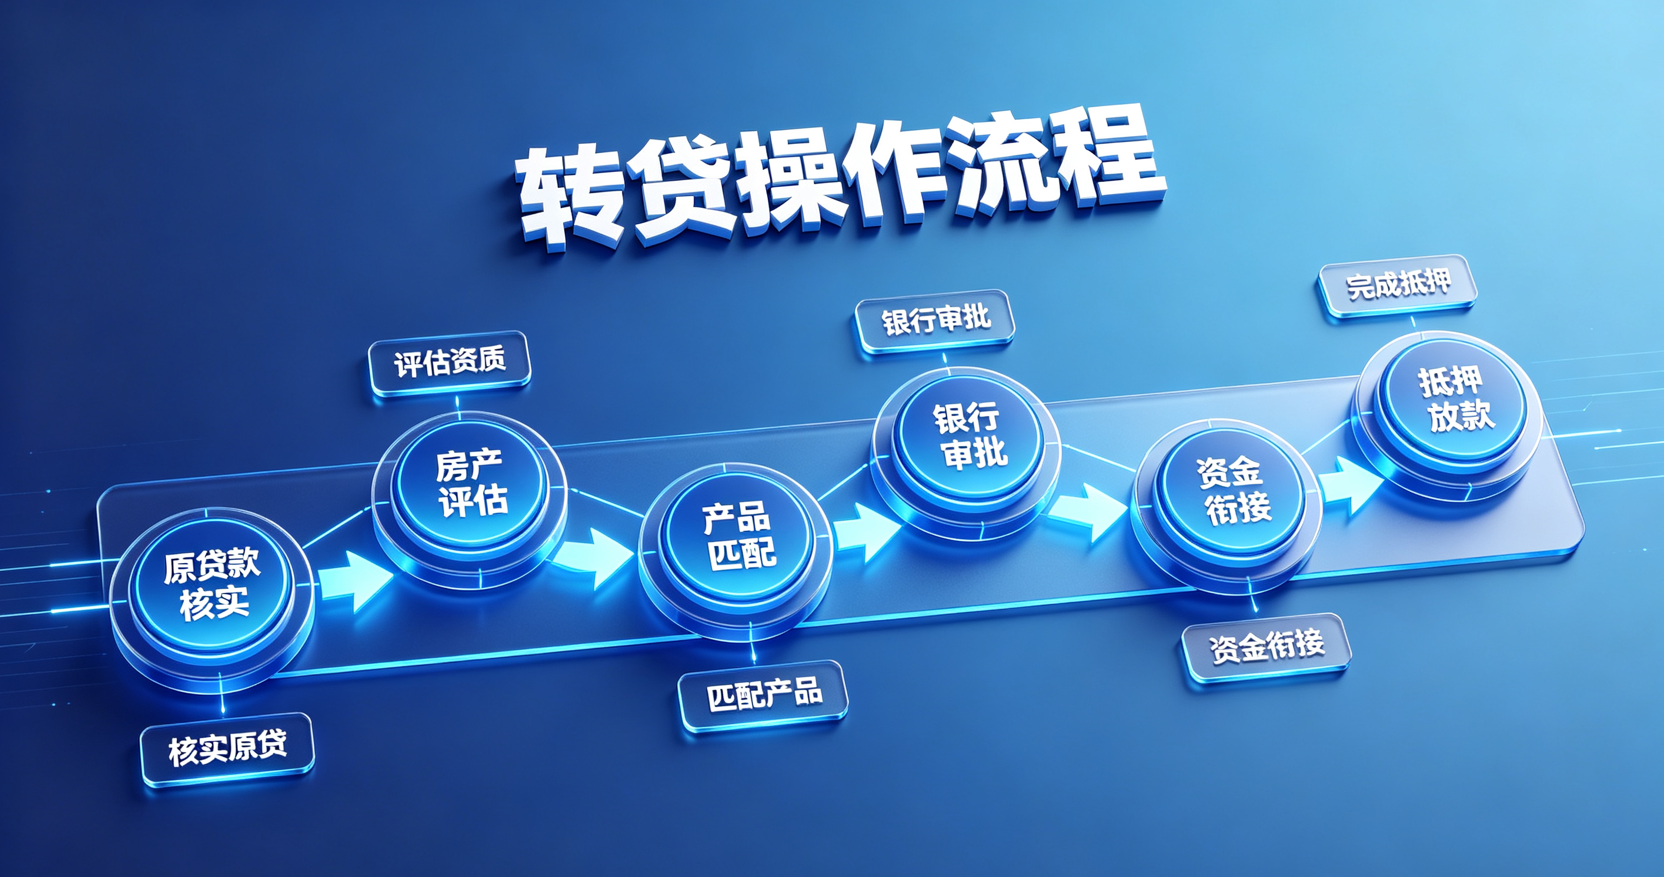
上海按揭转贷有什么要求?无需过桥资金转贷办理条件与步骤
最近,不少上海有房贷的业主都在关注一个问题:原来的按揭贷款已经还了一段时间,但现在资金成本、还款压力或者资金使用需求发生了变化,能不能把原来的贷款重新调整一下?尤其是听到“无需过桥资金转贷”后,很多人会产生疑问:是不是不用先拿一大笔钱把原来的按揭还掉,就能直接换成新的贷款? 答案是:部分情况下确实可以通过银行之间的衔接安排减少甚至避免客户自行筹措过桥资金,但这并不代表所有按揭房都可以直接转,也不是所有银行都有完全相同的办理方式。上海按揭转贷真正要看的,是原贷款情况、房产情况、借款人资质、新
在上海有公司有房产,法人征信不好怎么办?房抵贷还能做吗?
很多企业主咨询时常问一个问题:“我公司正常经营、名下也有房产,但个人征信有些逾期记录,还能做房抵经营贷吗?” 答案不是简单的“能”或“不能”。抵押贷款和信用贷不一样,有房产兜底,银行对征信的容忍度会放宽一些,但不代表完全无视,今天就把里面的门道说清楚。
上海经营贷利率10月或迎调整:2.3%到2.8%,企业主现在要抓紧吗?
最近一段时间,不少上海企业主、个体经营者都在关注一个问题: “听说10月份开始,经营贷利率要涨了,是真的吗?” 尤其是在一些企业主交流群、金融从业者圈子以及市场端,关于“10月份经营贷定价可能调整”的讨论越来越多。按照目前我们从市场端了解到的情况,2026年10月起,上海部分银行经营贷产品的定价可能进一步调整,市场上目前2.3%—2.5%左右的部分优惠报价,后续或将逐步向2.8%左右靠拢。
