

很多上海企业主以为,只要是房子就能抵押,无非是额度高低的问题。
实际上,住宅和商铺、办公楼在银行眼里,是两类完全不同的资产。额度和利率的差距,比大多数人想象的要大。
住宅为什么最受银行欢迎?
银行评估抵押物,核心看的是“快速变现能力”。万一借款人还不上钱,这套房子能不能在较短时间内顺利出手,收回资金。
上海住宅的流动性是最好的。刚需和改善需求长期存在,一套地段合理、价格合适的住宅,挂出去几个月内基本能成交。银行处置起来不费劲,风险可控。
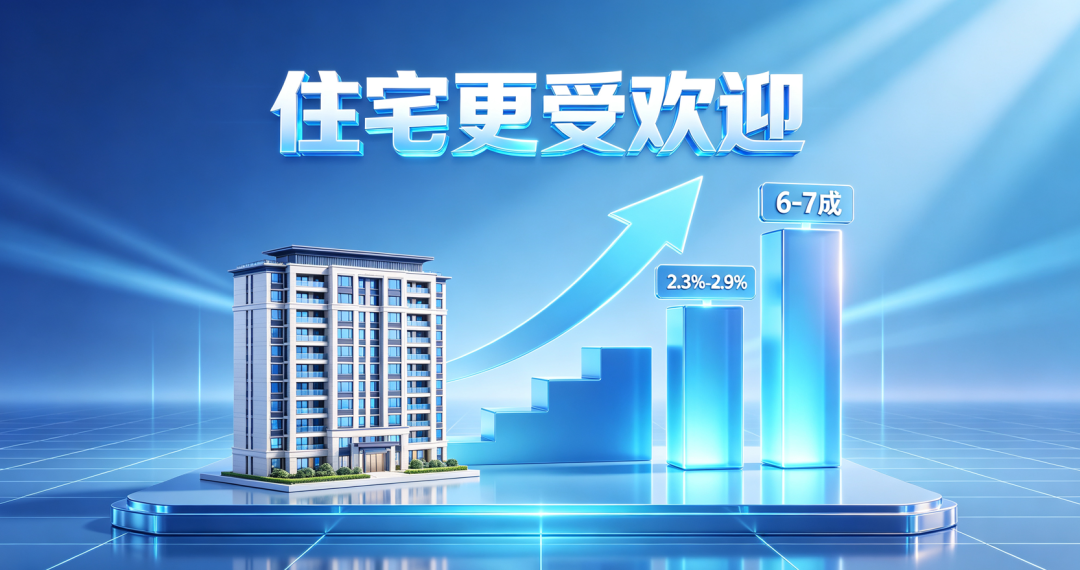
所以住宅的抵押成数最高,一般可以做到评估价的6-7成。房龄新、位置好的优质房产,部分银行可以给到更高成数。利率也是所有抵押物里最低的,优质客户年化可以做到2.3%-2.9%。
商铺、办公楼为什么没那么“值钱”?
商铺和办公楼的流动性比住宅差不少。市场好的时候还好说,市场冷下来的时候,这类物业的成交周期明显拉长。
银行担心的是:万一需要处置,能不能快速找到买家?买家会不会因为地段、楼层、租金回报等问题压价?这些不确定性,银行会通过降低成数和提高利率来对冲。
商铺、办公楼的抵押成数普遍在4-5成,部分银行甚至更低。利率也会比住宅高1-2个百分点。如果是偏远区域的商铺或空置率较高的办公楼,部分银行可能直接不收。
公寓是个特殊情况
上海公寓的情况比较复杂。主要看土地性质——是住宅用地还是商办用地。
住宅用地上的公寓(70年产权),基本可以按住宅标准操作,成数和利率差别不大。商办用地上的公寓(50年产权),银行通常按商办类房产处理,成数和利率都比较保守。
不同银行怎么选?
国有大行对非住宅类抵押物审核最严,成数给得低、利率相对高。部分股份制银行对商铺、办公楼的接受度更高,成数可能比国有行高出5%-10%。
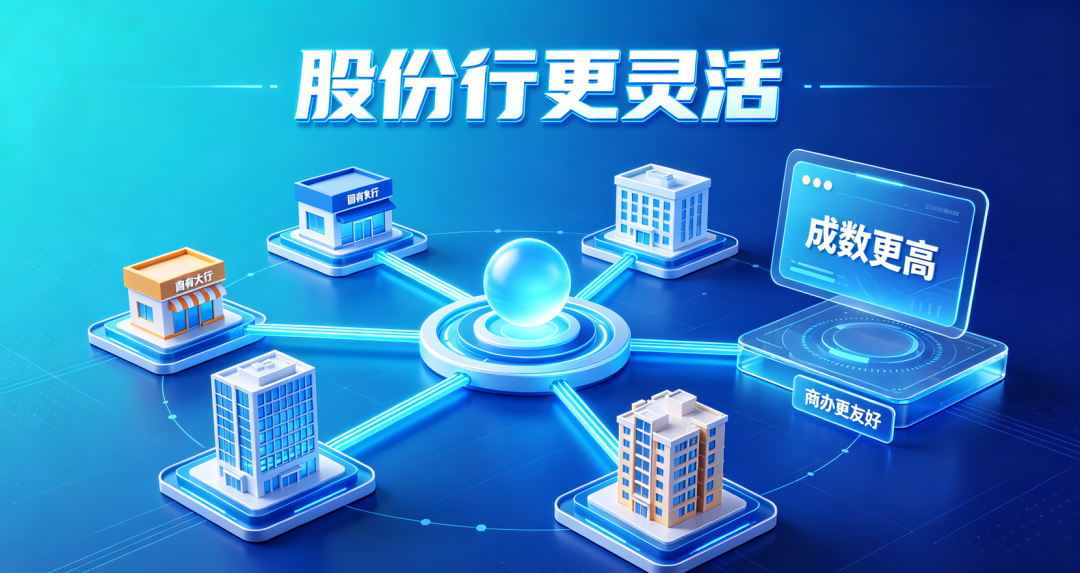
如果持有非住宅类房产想做抵押,建议优先咨询对商办类物业更友好的银行,而不是硬闯国有行。
写在最后
住宅和非住宅,在房抵贷市场里的待遇差别不小。如果你手里的房产是商铺、办公楼或50年产权的公寓,需要提前做好额度和利率的心理准备。选对银行,比硬闯大行重要得多。
如果你持有非住宅类房产想做抵押贷款,不确定哪家银行成数更高、利率更合适,可以把房产情况发来。墨林金融帮你匹配对口的银行产品。
