


很多刚起步的创业者、个体户,营业执照办下来不久,就遇到资金周转需求。跑到银行一问,客户经理说“经营时间太短,暂时做不了”。
新注册的公司,真的就完全贷不到款吗?不一定。今天把几种路径梳理一下。
为什么银行对新公司很谨慎
银行审批经营贷,核心考量的是经营稳定性。新注册公司成立时间短,缺少历史经营数据,银行无法判断这家公司能不能持续做下去、有没有稳定的收入来源。
对银行来说,新公司属于“信息不足”,不确定性高,风险不好评估。大多数银行的产品,确实把“成立满1年或2年”作为硬性准入条件。
新公司也能走的路
路径一:房产抵押类产品,门槛相对低
如果有房产作为抵押物,银行对经营年限的要求会放宽。部分银行可以接受新注册的公司申请抵押经营贷,尤其是在上海本地有真实经营场景的个体户和小微企业。
农业银行的“抵押e贷”产品,要求企业成立满1年即可,门槛相对友好。如果房产资质好,新公司也有操作空间。
路径二:商户贷,看流水不看年限
没有房产的个体户、小店主,可以走商户贷。这类产品不看经营年限,看的是真实的经营流水。有营业执照、有线下门店、有收单流水或微信支付宝的经营收款记录,就可以申请。
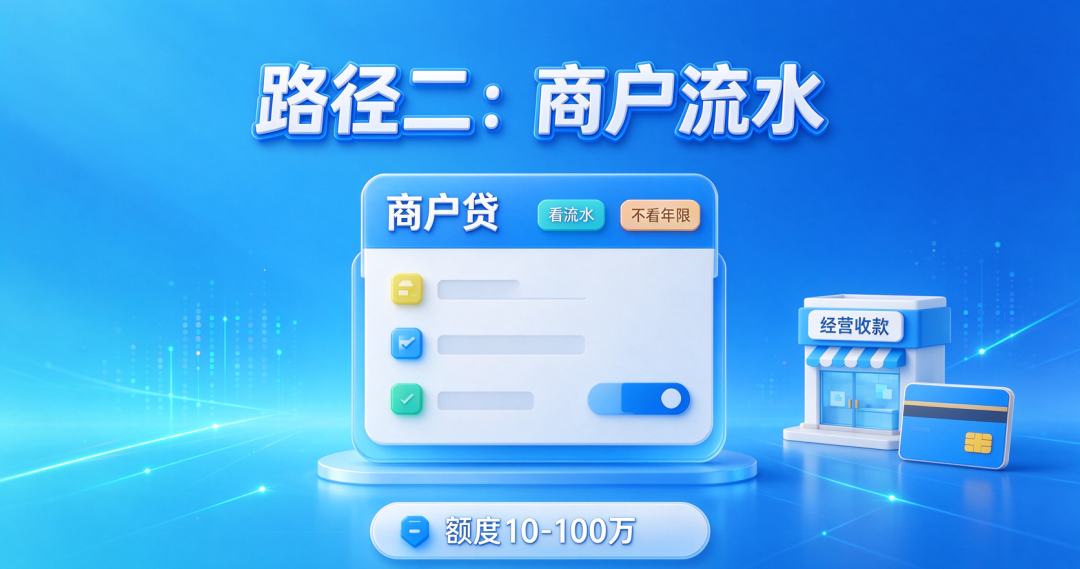
商户贷的额度一般在10-100万之间,利率比税贷高一些,但它是新个体户最直接能走通的路。
路径三:创业担保贷款,专门为新创业者准备
上海有针对创业初期的专项贷款——创业担保贷款。这个产品专门为刚起步的创业者和新注册企业设计,门槛比常规经营贷宽松很多。
个人创业担保贷款最高50万元,期限最长3年,符合条件的还可以申请利息补贴。申请对象包括上海户籍创业者、持有上海市居住证的非户籍创业者等。
如果暂时不符合条件
建议先“养”一段时间
如果以上几条路暂时都走不通,也可以考虑先积累经营数据,等满足银行基本要求后再申请:
规范经营流水。 所有经营收入尽量走对公账户或绑定的个人银行卡,避免全部用现金或私下转账。流水越规范,银行越认可。
按时纳税申报。 即使暂时不需要交税,也要按时做申报。税务记录的连续性,是银行判断公司“活着”的重要依据。
积累开票记录。 有开票条件的话,正常开票。开票的连续性和稳定性,比开票总额更能打动银行。
写在最后
新注册的公司申请经营贷,确实比老公司难一些。但有房产的可以走抵押类产品,没房产但有流水的可以走商户贷,刚创业的可以关注创业担保贷款。
如果你刚拿到营业执照,不确定现阶段能走哪条路,可以把公司情况和名下资产发来。墨林金融帮你评估一下当前条件,告诉你现在能办什么、还需要准备什么。
