

申请经营贷被拒,很多企业主的第一反应是:这家不行换一家。
这个想法很危险——每申请一次,征信上就多一条查询记录。查多了,下一家银行看到你最近频繁申请贷款,系统直接判定“资金饥渴”,连人工审核的机会都没有。
被拒之后最应该做的,不是立刻换一家继续试,而是先停下来搞清楚:到底卡在哪了?
今天把这套排查流程整理出来,供各位老板参考。
先问清楚拒贷原因
别稀里糊涂就走了
被拒之后,很多人心里一堵就走了,连为什么被拒都不知道。
其实可以向客户经理问一句:“能不能帮我看一下具体是哪个环节没过?”大部分客户经理愿意告知大致原因——是征信查询太多、流水不够、还是负债超标。
知道原因,才知道下一步往哪使劲。
拿到原因之后
对照这几个常见“卡点”自查
卡点一:征信查询太多
近3个月硬查询超过6次,国有行基本直接拒。如果问题出在这,那就停下来,至少等3个月不再新增任何查询记录。3个月后查询记录的影响会明显减弱。
卡点二:负债率偏高
银行计算负债时,会把你名下所有贷款月供和信用卡已用额度加总,再跟收入对比。如果负债比超标,可以选择提前结清几笔小额网贷,或者找一个共同还款人(配偶或直系亲属的稳定收入可以纳入计算)。
卡点三:流水不“干净”
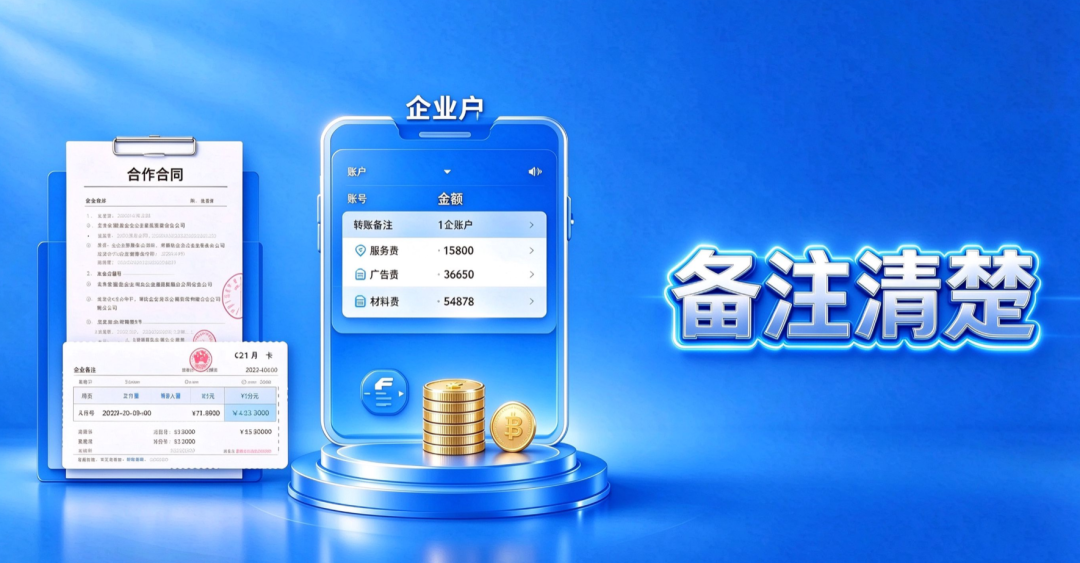
钱刚到账就马上转走,账户常年余额只有几百块;或者转账备注不写、个人账户和经营账户混用——银行看了会觉得你的流水“不干净”。建议提前3-6个月规范一下流水习惯。
卡点四:注册地和经营地不一致
注册在郊区、办公在市区,这在上海很常见。银行会要求提供租赁合同和水电费发票,拿不出来就会被判定经营不稳定。如果暂时不便变更注册地址,至少把场地租赁合同和水电费发票提前准备好。
卡点五:法人刚变更不久
多家银行要求法人变更满6个月才能申请,国有大行甚至要满12个月。如果刚变更完不久,耐心等一段时间再说。
找到“对胃口”的银行
而不是死磕同一类
不同银行的审批逻辑差别很大。
国有大行利率最低但审核最严,对征信查询、负债率要求都很高。如果资质有瑕疵,硬闯国有行大概率被拒。
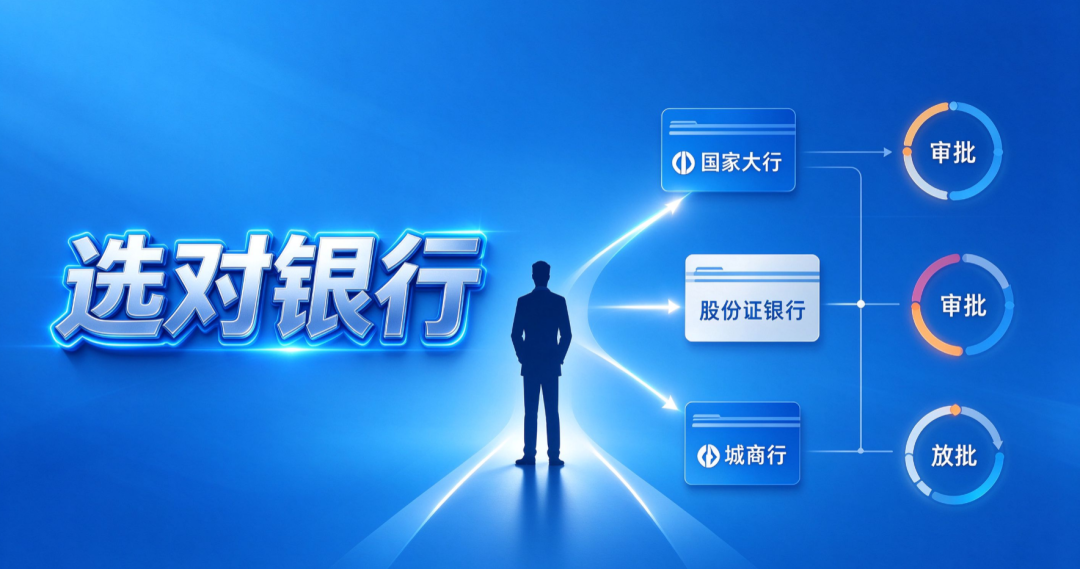
股份制银行灵活一些,部分产品对查询和负债的容忍度更高。
城商行门槛相对更低,但对征信有轻微瑕疵的客户往往有操作空间。
选对银行,比硬闯大行重要得多。
材料准备“一次到位”
不要反复补件
银行审批时最怕材料不完整、来回补件。建议提前把这几样备齐:
身份证、户口本、结婚证(别等到用了才发现过期或找不到);营业执照(确认年检有效、无经营异常);近6个月对公账户流水(不要筛选,银行要的是完整版);近1年纳税记录或开票记录;购销合同、上下游合同(证明资金用途真实);场地租赁合同和水电费发票(证明经营场所真实存在)。
材料越完整、越真实,审批越快。
写在最后
经营贷被拒了,不是世界末日。但最忌讳的就是“被拒一家换一家”地硬冲——每试一次就多一次查询记录,征信只会越来越花,离成功越来越远。
正确的做法是:先问清楚原因,针对性地解决问题,再找到对口的银行,最后把材料准备到最完整的状态再出手。
如果你在上海申请经营贷被拒过,不确定问题出在哪、或者不知道下一步该去哪家银行,可以把情况和拒贷反馈发来。墨林金融帮你分析一下被拒的真实原因,告诉你该怎么调整、该去哪家银行。