


最近跟几位银行客户经理聊了聊,有一个感受特别明显:银行现在不缺客户,缺的是“好客户”。
三季度以来,多家银行开始主动缩减经营贷规模,不再靠低价拼业务量,转而筛选优质客户。2026年的监管通知不再设定“普惠型小微企业贷款增速”硬性考核指标,重心放在“稳投放、优结构、提质量、可持续”。银行从“抢着放款”变成了“挑着放款”。
这意味着什么?意味着有些类型的企业主,申请经营贷会比以前更容易;而另一些类型的企业主,审批门槛在明显抬高。
今天这篇文章就聊聊银行现在“挑”的是什么,你的企业属于哪一类。
被“收紧”的贸易类申请人
有一类企业主最近明显感受到了压力——贸易类背景的申请人。
一位律师透露,他近期接触到多个贸易类企业主申请经营贷被拒的案例,银行对这类申请人的审批门槛在大幅提高。
原因有历史层面的,也有风控层面的。2019年到2020年前后,一批房抵经营贷在贷款中介的运作下流入房地产市场,而这批贷款的申请人通常被包装成贸易公司背景。如今这批贷款进入集中续贷期,抵押物价值又出现大幅缩水,银行正在花大力气识别和清退这类风险。
从风控角度看,贸易公司也确实不占优势。缺乏厂房、设备等传统抵押物,交易链条涉及上下游多方,资金流向相对复杂,经营真实性核查难度较高。
如果你是贸易类企业主,现在申请经营贷,银行会比以前更仔细地看你的上下游合同、资金流向和经营场地。材料不够扎实的,审批周期会拉长,甚至直接被拒。
被“青睐”的两类企业
与此同时,有两类企业在银行眼中的位置正在上升。
第一类是实体经营企业。 具有真实生产经营背景、现金流稳定的实体企业主,多数仍能获得较低的优惠利率。制造业、批发零售、科技服务这类有实际经营场景的企业,银行的态度依然积极。
第二类是科技型企业。 这一点从政策层面看得很清楚。2026年9月,上海金融监管局出台了17项举措推进科技金融提质增效,明确要求银行“组建专属科创授信审批团队,将技术创新能力作为核心评审依据,降低不动产抵押担保依赖”。科技型企业流动资金贷款最长期限可达五年,这在以前是很难拿到的条件。
上海地区科技支行已达36家,科技特色支行超过150家,基本实现科创重点区域全覆盖。如果你经营的是科技型企业,现在去这些专营机构申请贷款,和去普通支行的体验完全不同。
银行到底在“挑”什么?
总结下来,银行现在筛选客户主要看三个维度。
第一,经营真实性。 不只是看有没有营业执照,而是看有没有真实的经营场所、真实的上下游、真实的资金流转。注册在虚拟地址、没有实际办公场地、流水“快进快出”的企业,审批难度明显加大。
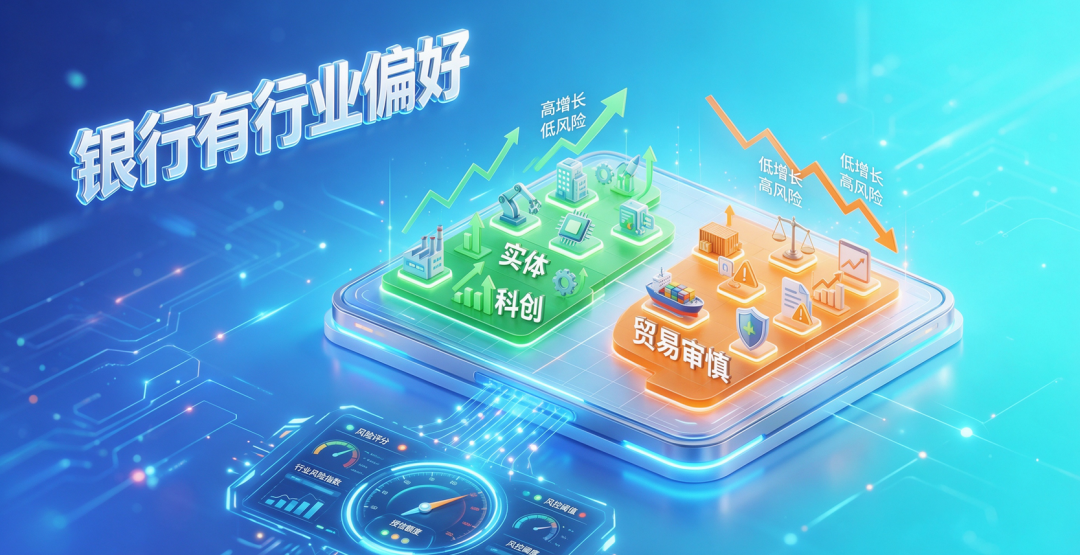
第二,行业偏好。 实体经营和科创类企业受青睐,贸易类被收紧。这不是说贸易企业一定做不了,而是需要准备更充分的材料来证明经营的真实性和稳定性。
第三,资质质量。 利率定价正在从“一口价”转向“按风险定价”。资质好的企业主,利率依然可以拿到2.4%-2.7%的区间;资质偏弱的企业,利率会相应抬升。
写在最后
银行在“挑客户”,本质上是行业从低价扩张转向质量优先的必然结果。对于经营规范、资质扎实的企业主来说,这未必是坏事——竞争对手变少了,你反而更容易拿到好的条件。
但如果你所在的行业正好在被收紧的范围内,或者企业经营数据的“说服力”还不够强,盲目申请被拒的概率比过去高了不少。
如果你在上海经营企业,想了解自己属于银行的“优先客户”还是“审慎客户”、当前申请经营贷的通过率和利率大概在什么水平,可以把企业所属行业、经营年限和大致流水情况发来。墨林金融帮你做个前置判断,告诉你现在申请需要注意什么。
