


“我征信没问题,但我爱人前几年有过几次逾期,现在想拿家里的房子做抵押贷款,银行会查她吗?”
这是墨林金融后台经常收到的一类问题。很多企业主以为,只要自己征信干净、公司经营正常,用自己名下的房产做抵押,配偶的征信应该不影响审批。
实际上,这个想法有偏差。今天这篇文章就把夫妻征信和房抵贷的关系讲清楚。
先搞清楚:银行一定会查配偶的征信吗
答案是:只要是婚后购买的房产,银行一定会查配偶征信。
银行查配偶征信,不是因为“配偶要还款”,而是因为“配偶是房产共有人”。婚后购买的房产属于夫妻共同财产,处置这套房产需要配偶知情并同意。银行需要确认配偶的信用状况,来评估这套房产作为抵押物是否存在隐性风险。
即使房产证上只有一个人的名字,只要是在婚后购买的,银行在办理抵押贷款时依然会要求配偶提供征信报告,并到场签字确认。
如果房产是婚前购买且登记在一方名下,部分银行可以不查配偶征信。 但这类情况在现实中占比不高,大多数上海家庭的房产都是婚后购置的。
配偶征信不好,银行分几种情况处理
情况一:配偶有少量逾期,已结清
如果配偶的征信报告显示近两年内有1-3次逾期,但金额不大、逾期天数不长(一般在30天以内),且已经结清——大多数银行可以接受。
银行的重点在于:逾期是否已经结清、是否属于习惯性逾期、以及当前是否有未结清的高息负债。
情况二:配偶征信有“连三累六”
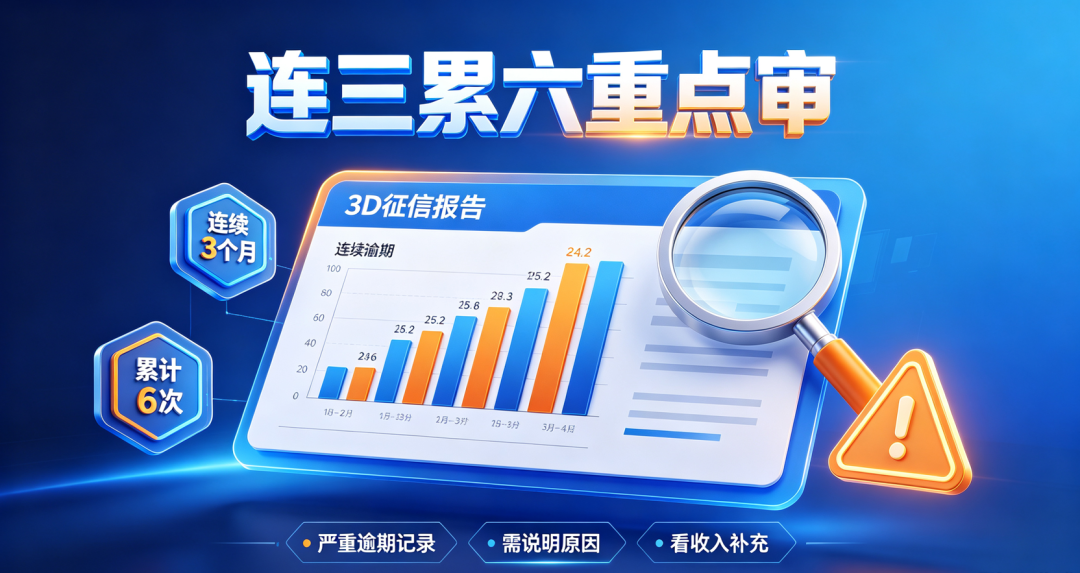
连续三个月逾期或累计六次以上逾期,属于较严重的逾期记录,银行会重点审核。这种情况不一定完全做不了,但银行会要求出具合理的逾期说明,并提供更强的经营收入证明来弥补征信上的不足,可能会影响利率或额度。
情况三:配偶征信显示“当前逾期”
如果配偶名下还有未结清的逾期欠款,必须先结清。当前逾期是银行的红线,任何银行都不会受理有当前逾期的抵押贷申请。
在实操中,房产的性质决定了走哪条路
按揭房且为夫妻共有的,需先沟通再行动。 如果房产是婚后购买且为夫妻共有,无论房产证上是谁的名字,办贷时都需要配偶签字并提供征信。建议先查一下配偶征信状态,再规划申请顺序。
如果配偶征信问题较大,可以考虑走一方个人信用贷。 如果是婚前个人房产,且有稳定的收入流水,可以申请个人消费贷款。但额度相对有限,适合资金需求不大的情况。
如果有备用房产,也可以用其他共有人清晰的房产单独抵押。 选择产权清晰、无共有人争议的房产作为抵押物,可以规避配偶征信的问题。
写在最后
夫妻征信问题在房抵贷实操中很常见,不是“一方征信好就能绕过去”的事。房产是共有还是独有、逾期是严重还是轻微、银行是严格还是灵活,这些因素综合决定了最终能不能办、怎么办。
如果你在上海有房有公司想办抵押贷,但配偶征信存在一些瑕疵,不确定会不会影响审批,可以把房产情况和配偶征信的大致状况发来。墨林金融帮你做个初步评估,告诉你应该怎么操作、去哪家银行成功率最高。
