


“公司去年有个合同纠纷,官司已经结了,但银行一查到涉诉记录就把我拒了。”
这是墨林金融后台一位上海企业主发来的问题。他说自己公司经营正常、纳税稳定、征信也没问题,就因为一条已经结案的诉讼记录,跑了两家银行都被挡了回来。
有类似困惑的老板不在少数。今天这篇文章就专门聊聊,企业涉诉记录对经营贷申请到底有多大影响,以及有涉诉记录的情况下还能不能走通贷款这条路。
银行为什么对涉诉这么敏感?
银行审批贷款时,会通过第三方数据平台查询企业的涉诉信息。一旦系统里跳出“被告”“被执行”“开庭公告”等字样,风控系统会自动给这家企业打上风险标签。
银行担心的不是官司本身,而是官司背后反映出的问题。一个企业如果频繁涉诉,说明它在合同履行、债务偿还、商业合作等方面可能存在隐患。银行会认为这家企业的经营规范性不足,未来还款能力存在不确定性。
更关键的是,如果企业是被告且案件尚未结案,银行无法判断最终判决结果会不会导致大额赔偿,从而影响企业的现金流和还款能力。这种不确定性,银行通常选择直接规避。
涉诉分几种情况,影响天差地别
情况一:已结案的诉讼,影响相对小
如果官司已经结案,判决已经履行完毕,且案由不涉及金融借款纠纷、民间借贷纠纷等敏感类型,部分银行可以接受。需要提供结案证明、履行完毕的凭证等材料,向银行说明情况。
情况二:未结案的诉讼,影响最大
企业作为被告且有未结案的诉讼,大多数银行会直接拒贷。尤其是涉及金额较大、案由复杂的案件,银行基本不会受理。即便你是原告,部分银行也会谨慎审批,因为诉讼本身意味着企业经营存在不确定性。
情况三:被执行记录,几乎是红线
如果企业有未履行的法院判决,被列为被执行人,银行系统会直接判定为高风险。这种情况基本与银行贷款无缘,必须先履行判决、解除被执行状态,才有后续沟通的可能。
情况四:行政处罚,影响视情况而定
税务处罚、环保处罚、市场监管处罚等,银行会关注处罚的性质和严重程度。轻微的、已整改完毕的处罚,部分银行可以接受。涉及重大违法违规的,审批难度会明显增加。
申请贷款前,先自查涉诉信息
很多企业主并不知道自己公司有没有涉诉记录。建议在申请贷款前,通过以下渠道自查:
中国裁判文书网:查询企业相关的判决文书。
中国执行信息公开网:查询企业是否有被执行记录。
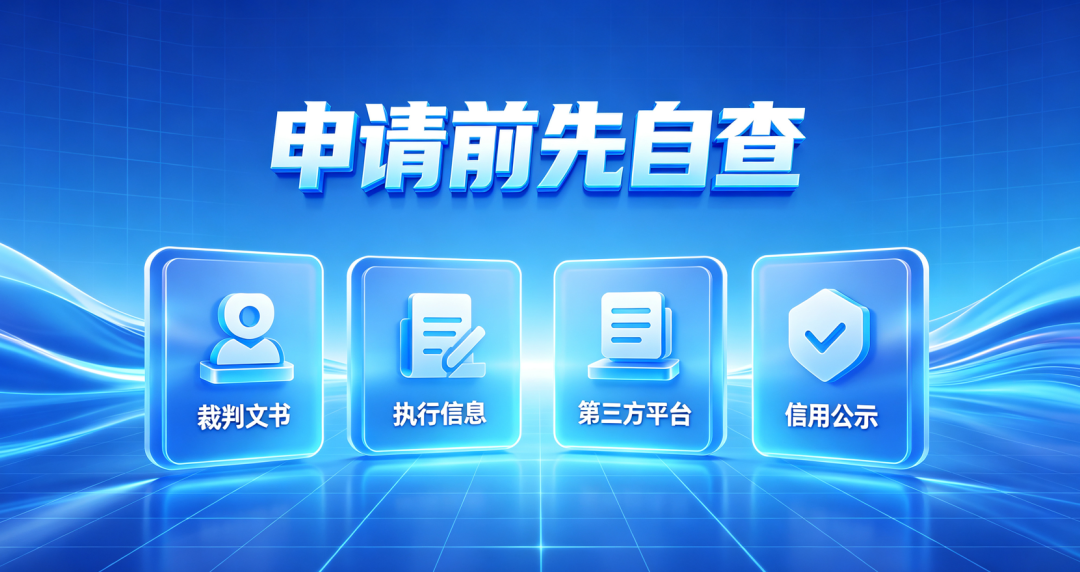
企查查、天眼查等第三方平台:可以快速看到企业的涉诉概览。
国家企业信用信息公示系统:查看行政处罚、经营异常等信息。
如果发现有未结案的诉讼或未履行的执行记录,建议先处理完毕再申请贷款,不要抱着侥幸心理去试。
有涉诉记录,还能走哪条路
路径一:选择对涉诉容忍度更高的银行
不同银行对涉诉记录的敏感度不一样。国有大行风控最严,有涉诉记录基本直接拒。部分股份制银行和城商行相对灵活,如果诉讼已结案、案由不敏感、金额不大,可以提供结案证明和情况说明,走人工审核通道。
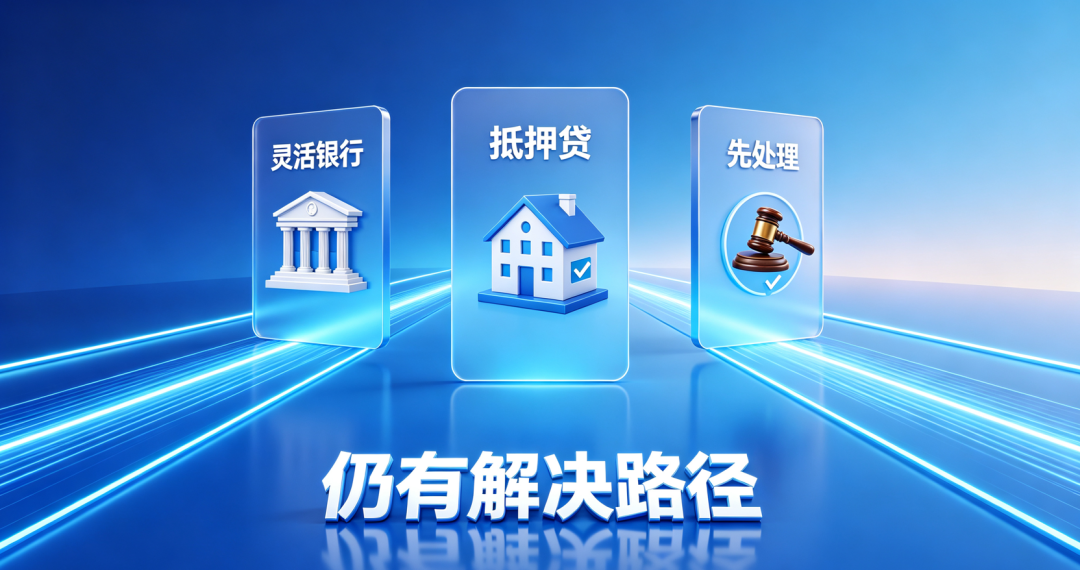
路径二:走抵押类经营贷
如果有房产作为抵押物,银行对涉诉记录的容忍度会放宽一些。抵押物的价值可以覆盖风险,银行更关注的是抵押物本身和借款人的还款能力。涉诉记录的影响会被弱化,但不是完全无视。
路径三:先处理涉诉,再申请贷款
如果诉讼尚未结案,最优解是先积极应诉、尽快结案。如果判决已下但尚未履行,尽快履行完毕,解除被执行状态。处理完毕后再申请贷款,通过率会大幅提升。
写在最后
企业有涉诉记录,不代表贷款的路彻底堵死。关键在于诉讼的状态、案由的性质、以及你选择的银行和产品。已结案、案由不敏感的,还有沟通空间。未结案、被执行状态的,必须先处理再申请。
如果你在上海经营企业,不确定自己的涉诉记录会不会影响贷款审批,可以把企业情况和涉诉状态发来。墨林金融帮你评估一下当前条件,告诉你哪些银行可以尝试、需要准备什么材料。
