


在上海做企业融资咨询这些年,有一类企业主问的问题最让人印象深刻。
他们通常没有厂房,没有写字楼,也没有漂亮的纳税记录,有的公司甚至还在亏损,产品研发烧掉了大部分资金,他们问的是同一个问题:“我这种情况,银行还会理我吗?”
以前的答案确实不太乐观。银行放贷看的是抵押物和现金流,这两样科创企业往往都不占优势。
但今年,情况有了实质性的变化,上海在科创金融领域密集出台了一批新政策,科创企业的融资路径正在被重新定义。
“沪科积分贷”来了
技术能力正在变成“硬通货”
2026年9月12日,在浦江创新论坛上,上海市科委联合中国人民银行上海市分行发布了《“沪科积分贷”工作指引》,同时升级了“沪科积分2.0”评价体系。
这套体系的核心逻辑很简单:用一套标准化的指标,把企业的创新能力“打分”,银行根据这个分值来决定给不给贷、贷多少。
“沪科积分”目前覆盖了超过2万家企业,包括高新技术企业、科技小巨人企业、科技型中小企业、上市培育库企业等各类科创主体。平台已经与工商银行、农业银行、中国银行、建设银行等18家市级平台和金融机构完成了积分接口对接,企业积分授权结果可以线上互联互通。
更关键的是实际效果。自2025年8月平台上线以来,截至2026年8月底,已有1029家积分企业获得了银行信贷支持,贷款余额突破120亿元。
升级后的“沪科积分2.0”在指标上新增了产业化应用、研发准备金等上海特色指标。申报模式也做了优化,推行“数据自动获取+企业确认补充”,企业只需要核对确认、补充少量特殊信息,大幅减少了手工填报的负担。积分评价结果可以实现“一次评价、多次复用”,向合作机构有序开放。
简单说,如果你的公司有技术、有专利、有研发投入,哪怕账面上暂时不好看,这套积分体系可以帮你把“技术实力”翻译成银行看得懂的语言。
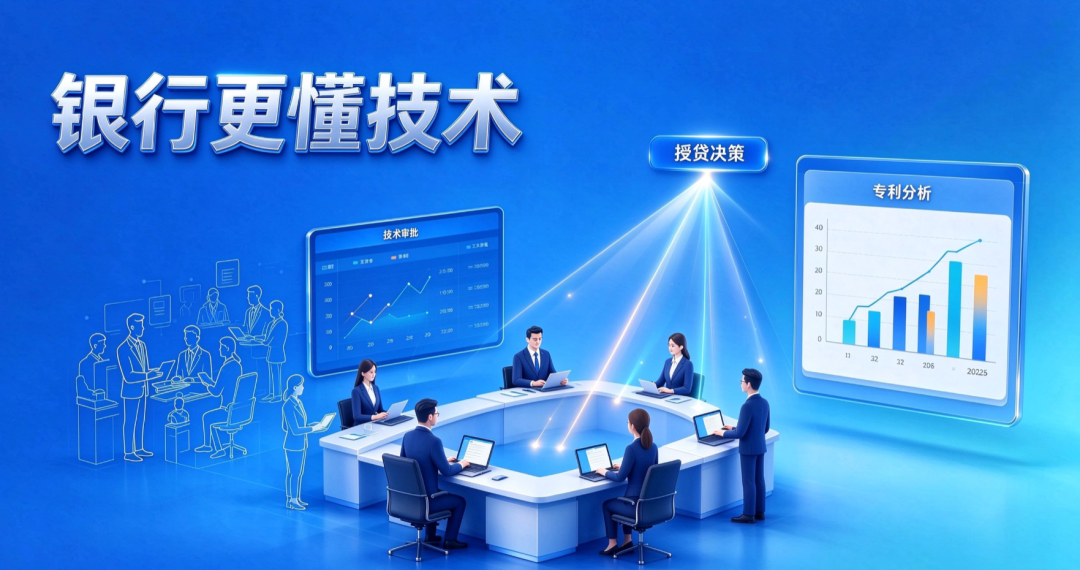
银行审批科创企业的方式
正在发生实质变化
“沪科积分贷”不是孤立的政策。2026年9月14日,上海金融监管局出台了《关于推进上海银行业保险业科技金融提质增效的意见》,推出了四方面17条举措。
这份文件里有一条对科创企业特别重要:鼓励银行保险机构设立专业化科技金融部门和网点,向专业团队下放审批权限,组建专属科创授信审批团队,将技术创新能力作为核心评审依据,降低不动产抵押担保依赖。
这意味着什么?以前科创企业申请贷款,审批的人看的是抵押物和流水,现在银行正组建专懂技术的审批团队,他们看的是你的专利含金量、研发投入比例、技术产业化前景。
文件还明确了:信贷业务坚持支持中小及硬科技导向,提升首贷、信用贷、中长期贷款投放比例,科技型企业流动资金贷款最长期限可达五年,对于研发周期长的科技企业来说,五年的贷款期限比过去一年一续的短期贷款要稳定得多。
在差异化支持方面,银行可以在产品额度、贷款期限、定价机制、担保方式等方面给予科创企业差异化安排。科技型企业营运资金需求测算的具体方法,银行可以根据经营管理实际自行统筹确定。这意味着过去那种“一刀切”的流水计算公式,正在被更灵活的方式替代。
实操层面,科创企业可以怎么做
如果你在上海经营一家科技型企业,下面几件事值得关注。
第一,先确认自己的“沪科积分”。 沪科积分平台已覆盖超过2万家企业。如果你的公司属于高新技术企业、科技型中小企业、科技小巨人企业等,大概率已经在评价体系里了。如果没有,可以向所在区的科技主管部门了解如何纳入评价。
第二,善用银行的科创金融专营机构。 上海地区科技支行已达36家,科技特色支行超过150家,基本实现了科创重点区域全覆盖。这些专营机构在审批权限、产品设计、风险评估上与传统支行有本质区别,对科创企业的接受度更高。
第三,准备好“技术叙事”的材料。 既然银行开始把技术创新能力作为核心评审依据,那你就需要准备能够证明技术实力的材料。专利证书、软件著作权、研发投入台账、技术成果转化合同、核心研发人员履历,这些都是银行科创审批团队会看的东西。
第四,了解知识产权质押融资的通道。 上海正在纵深推进知识产权金融生态综合试点,拓展知识产权质押融资、知识产权服务信托等业务。你的专利和软著,不只是技术资产,也是可以被银行认可的“抵押物”。
写在最后
科创企业融资难,难了很多年。核心问题不是银行不愿意放贷,而是银行看不懂技术,只能靠抵押物和流水来做判断。
“沪科积分贷”和科技金融新政,正在改变这个局面。银行开始组建懂技术的审批团队,开始用积分体系替代单一的财务指标,开始接受知识产权作为增信方式。这些变化不是口号,已经有1029家企业拿到了实实在在的信贷支持。
如果你在上海经营科技型企业,有技术、有专利,但缺抵押物、缺流水,不确定自己的情况能走哪条融资路径,可以把公司资质和技术情况发来。墨林金融帮你判断一下,在当前的政策框架下,你的企业适合走积分贷、知识产权质押还是其他科创专项产品,给你一个清晰的方向。
