


上海公司,同样申请经营贷,有人2.8%有人3.5%,差距到底出在哪?
同一家银行,同一个产品,两个条件差不多的企业主去申请,拿到的利率可能差出1个百分点。
这不是银行看人下菜碟,而是经营贷的定价逻辑从来就不是“一口价”。2026年下半年,随着利率中枢上移和审批尺度收紧,这种“千人千价”的特征变得更加明显。
今天聊聊银行到底是怎么给你的贷款“暗中定价”的,以及哪些因素在悄悄拉高你的利息。
基准利率只是“起跑线”
不是终点线
银行公示的经营贷利率,通常写着“年化2.8%起”或“年化3.0%起”。那个“起”字,才是关键。
这个“起”对应的是银行系统里的最优客户档位。要达到这个档位,需要同时满足一系列条件:房产在核心地段、房龄新、评估价高、企业纳税等级A级或B级、法人征信近半年无任何查询记录、名下无网贷、负债率远低于银行上限。
大部分企业主实际拿到的利率,会在“起”的基础上上浮0.3到1.5个百分点不等。上浮多少,取决于你在银行评分系统里的位置。
哪些因素在悄悄拉高你的利率
征信查询次数,是第一道隐形加价项。 近三个月硬查询超过6次,即使贷款批了,利率也可能比正常客户高出0.3到0.5个百分点。银行的风控逻辑是:查询多意味着资金紧张,资金紧张意味着风险高,风险高就要用更高的利率来对冲。上海已有企业主因为两周内申请了5家银行被标记“多头借贷”,最终获批利率比正常水平高出不少。
网贷记录,是第二道加价项。 名下即使只有两三笔未结清的小额网贷,部分银行也会在定价时上浮利率。银行不只看你有没有逾期,还看你“依赖什么渠道借钱”。习惯用高息网贷的企业主,在银行眼里属于“资金管理能力偏弱”,利率自然不给最优。
房产条件,是第三道。 房龄超过25年、位置在外环外、评估价偏低,这些都会导致抵押成数下降,同时利率上浮。同一家银行,内环内次新房和外环外老破小,利率可能差出0.5个百分点以上。
企业纳税等级,是第四道。 A级和B级客户享受最优定价,M级客户利率上浮,C级或D级很多产品直接不准入。纳税等级不是靠临时补申报能改变的,它反映的是企业过去一整年的税务合规状况。
银行不会明说的“定价逻辑”
银行内部通常有一套评分模型,把客户分成不同档位。每个档位对应一个利率区间。你的最终利率,是系统根据你的综合数据自动算出来的,客户经理能调整的空间有限。
这意味着,“谈利率”这件事的余地比很多人想象的小。客户经理可以帮你争取一些优惠,但前提是你的系统评分够得着那个档位。评分不够,再怎么沟通也没用。
更关键的是,不同银行的评分模型权重不一样。A银行特别看重查询次数,B银行可能对网贷更敏感,C银行对房龄的容忍度更高。你在A银行拿不到好利率,换到B银行可能就进了更优的档位。选对银行,比反复沟通更有效。
申请之前
先把自己的“定价因素”捋一遍
在提交申请之前,花半小时做一次自查:
查征信报告,数一下近三个月的硬查询次数,看看名下还有几笔未结清网贷。查房产证,确认房龄和位置。查电子税务局,确认纳税信用等级。
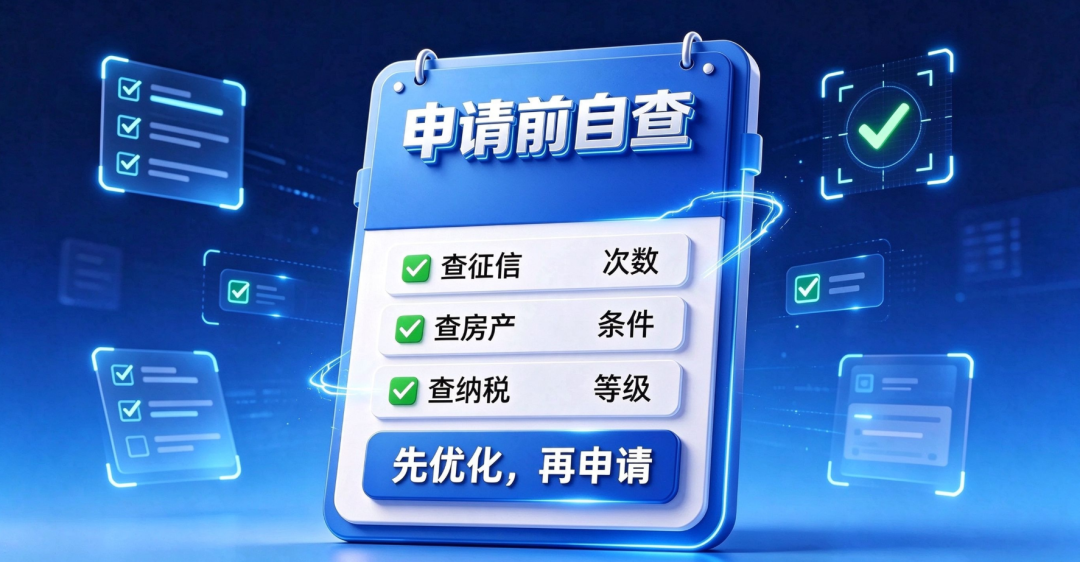
这三项数据基本决定了你能进入哪个利率档位。如果查询多了,先养三个月再申请。如果网贷笔数多,先结清一部分再申请。如果纳税等级偏低,先规范申报,等下一个评价周期。
不要带着“硬伤”去申请,被拒一次不仅多一条查询记录,还会让下一次申请时的利率定价更被动。
写在最后
经营贷的利率不是银行“给”你的,是你的资质“挣”来的。同样的产品,有人拿到2.8%,有人拿到3.5%,差距不在客户经理的态度,在系统里的数据。
如果你在上海经营企业,想了解自己大概能进入哪个利率档位、或者不确定哪家银行的评分模型对你更友好,可以把征信、房产和纳税的基本情况发来。墨林金融帮你做个前置判断,告诉你当前条件大概对应什么价位,以及怎么调整才能拿到更优的定价。
