

上海贷款新闻资讯
上海房产抵押贷款有按揭没还完还能二押吗?
上海房产还有按揭没有还完,理论上并不是看到“有按揭”就可以直接判断能不能办理二次抵押。二押能否办理,关键要看房屋剩余价值、原抵押权情况、房屋产权状态、第一顺位抵押贷款余额,以及拟办理业务的金融机构是否接受第二顺位抵押等具体条件。由于房屋已经存在第一顺位抵押,后续融资需要考虑抵押顺位和担保价值,不能简单理解成“房子还有价值就一定可以再贷”。相关抵押制度也明确,抵押期间再次抵押涉及原抵押权人的权利以及具体抵押登记安排,因此最终必须以具体机构审核和当地登记规则为准。
上海小微企业没有对公流水能贷到款吗?
上海小微企业没有对公流水,并不代表一定无法获得融资,但确实可能影响部分银行对企业经营情况、现金流和还款能力的判断。银行审核小微企业流动资金贷款时,并不是只看某一项材料,还会结合企业实际经营情况、主营业务、应收应付、资产负债、贷款用途以及还款来源等因素进行综合风险评价。现行《流动资金贷款管理办法》也明确要求贷款人对企业经营情况和还款来源进行调查,并根据企业实际情况确定贷款方案。 因此,如果企业只是因为没有对公流水,就自己连续申请不同银行,并不是解决问题的好办法,反而可能让融资方向越来越乱。更
上海个人征信查询多了还能贷款吗?
上海个人征信查询次数较多,并不意味着以后就一定不能贷款。银行审批贷款时,会综合查看借款人的征信记录、负债情况、收入及还款能力等信息。征信报告中的“查询记录”会记录查询日期、查询机构和查询原因,如果短期内因为贷款、信用卡审批等产生多次查询,但最终没有形成新的授信或贷款,部分银行可能会因此更加关注申请人的近期融资需求和资金状况。中国人民银行征信中心也明确提示,短期内被多家机构频繁查询,可能对后续获得贷款产生不利影响,但最终是否能够贷款,仍由具体商业银行结合实际情况判断。
有房还被银行拒?上海房抵贷的审批逻辑,跟你想的可能不一样
“我在上海有套房子,产权清晰、没纠纷,拿去银行办抵押贷款应该没问题吧?”这是不少上海业主的真实想法。很多人觉得,只要手里有套房子,抵押贷款就是板上钉钉的事。可真跑去银行一问,却被一口回绝了。房子是自己的,也没啥问题,银行为啥不收?今天这篇文章就把银行审批房抵贷的真实逻辑拆开讲讲。
上海房产抵押贷款,一般房龄限制是多少年?
上海房产抵押贷款并不存在一个所有银行统一执行的“房龄超过多少年一律不能贷”的固定数字,一般超过30年就会一定拒贷的风险。通常在办理时,银行通常会结合房屋类型、建成年代、产权情况、房屋位置、评估价值、剩余土地使用年限以及借款人的还款能力等因素综合判断。尤其是老房产,银行除了关注房龄本身,还会关注房屋是否具备清晰完整的产权,以及抵押物后续处置和价值稳定性。因此,同样是老房子,在不同银行、不同贷款产品下,审核结果可能并不完全相同。当前房地产信贷监管也强调审慎管理和风险识别,并要求金融机构关注抵押物价值
上海小微企业,银行无抵押贷款申请条件是什么?
上海小微企业申请无抵押贷款,通常不需要提供房产等实物抵押,但并不意味着没有审核条件。银行更关注企业真实经营情况和第一还款来源,一般会综合考察企业经营年限、营业收入、银行流水、纳税及开票情况、企业及实际控制人征信、负债情况、经营场所以及贷款用途等。监管部门近年来也持续推动小微企业融资服务,对于合规持续经营、具有真实融资需求、信用状况良好、贷款用途依法合规的小微企业,金融机构应进一步加强融资对接。
个人负债太高,在上海还能申请银行贷款吗?
负债较高并不意味着在上海就一定不能申请个人贷款,但能否获批,关键还是要看整体还款能力,而不是只看“负债高”这一个指标。银行通常会综合评估个人征信、现有贷款和信用卡负债、收入稳定性、还款记录、负债收入关系以及贷款用途等情况。现行监管要求金融机构审慎评估借款人的还款能力,并关注个人债务支出与收入之间的关系。因此,如果已经存在较多贷款,同时收入不足以覆盖现有及新增还款压力,申请难度自然会增加。
利率涨了、审批严了,上海企业主现在办经营贷该怎么调整?
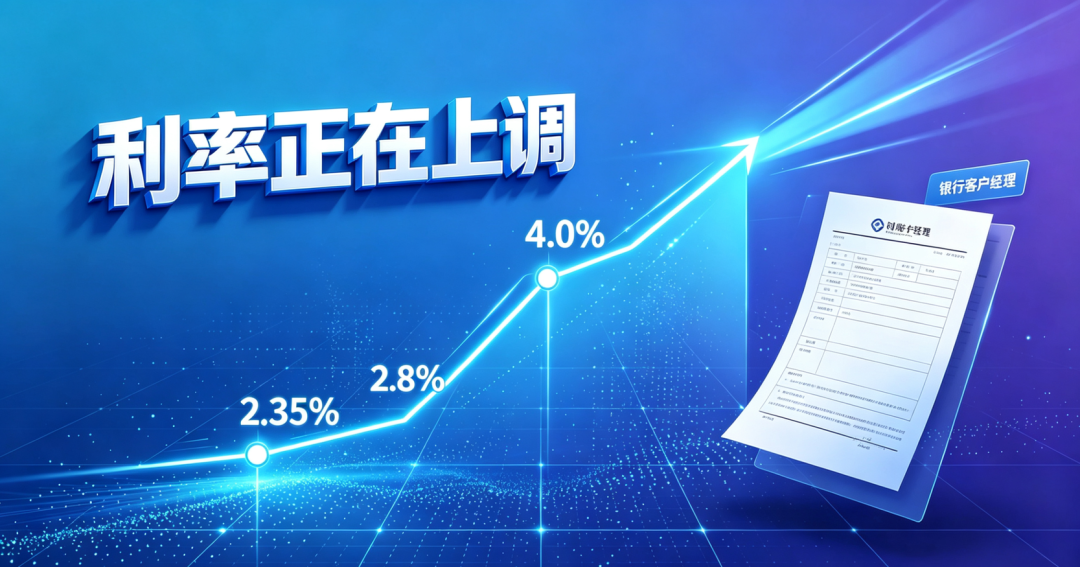
最近这段时间,关注经营贷的朋友应该都注意到了两个变化。一个是利率:广深地区多家银行已内部明确,10月之后经营贷实际发放利率将统一上调至不低于2.8%,2.35%的低利率不再作为对外报价。另一个是审批:部分银行的经营贷授信审核标准同步收紧,材料核验、经营真实性核查与流水审查环节均全面加码。
上海老破小、房龄比较大的房子,能不能做房产抵押贷款?
可以申请,“房龄大”并不等于一定不能办理。银行是否接受,通常要综合看房屋性质、产权是否清晰、房屋所在区域、房屋评估价值、房龄、变现能力以及借款人的征信、收入和还款能力等因素。尤其是老旧住宅,银行会更加关注抵押物本身的价值和处置能力,因此不同银行、不同产品的准入标准可能存在差异,不能简单用“超过多少年就一定不能贷”来判断。
