

上海贷款新闻资讯
贷款中介哪些行为属于骗局,怎么识别?
判断一家贷款中介是否靠谱,首先要警惕几类明显异常行为:比如冒充银行工作人员或银行内部部门,声称自己有“内部渠道”;承诺不看实际条件就可以获得贷款;要求客户提前支付大额费用;以“刷流水”“走账”等理由要求客户把资金转到无关账户;承诺可以修改、消除征信记录;或者要求客户伪造收入、流水、经营资料等。这些行为都存在较高风险。监管部门也多次提示,消费者应警惕虚假宣传、冒用金融机构名义、伪造资料、骗取费用以及侵犯个人信息等非法贷款中介行为。 所以,贷款被拒或者急需融资时,千万不要因为着急就乱找机构,更
上海小微企业主关心的:公司不经营了,贷款还能续吗?
“公司业务停了半年,但之前的经营贷还没还完,马上到期了还能续吗?”这是后台一位上海企业主发来的问题。他说自己以前生意不错,前两年办了经营贷,后来行业调整业务暂时停了,贷款还在还。现在眼看贷款快到期了,心里很慌——公司没经营了,银行还会给续吗?类似的情况,墨林金融最近接触了不少。今天这篇文章就专门聊聊这个话题。
抵押经营贷需要第三方对公收款,没有对应账户怎么办?
抵押经营贷并不是“有房产就一定能申请”。部分银行产品会结合企业经营情况、资金用途以及收款方式进行审核,有的产品可能要求企业具备相应的对公账户及真实经营流水。如果企业确实没有对应的第三方对公收款账户,首先要确认的是:你申请的具体产品到底要求什么,以及现有经营模式能不能满足要求,而不是为了申请贷款临时制造流水或者找其他公司代收。 如果自己不熟悉银行产品,很容易出现“银行要求什么就补什么”的情况,最后材料准备了一大堆,核心条件还是不匹配。此时可以考虑找正规的助贷机构进行前期梳理,由专业人员根据企
法人有执行记录,经营贷无法审批怎么办?
法人存在执行记录后,申请经营贷确实可能面临更严格的审核。银行通常不会只看企业有没有房产、营业执照或者经营流水,还会综合了解企业及相关责任人的信用状况、涉诉执行情况、还款能力、经营真实性等。如果因为执行记录导致银行直接拒绝,首先要弄清楚具体原因,而不是连续更换银行、反复提交申请,否则不仅解决不了核心问题,还可能让自己陷入反复试错的状态。 这种情况下,比较正规的做法,是先找专业助贷机构做一次完整的融资条件梳理。助贷机构真正能够提供的价值,不是“修改资料”或者人为改变审核结果,而是根据企业实际经
上海贷款,自己跑银行贷款和找中介办有什么区别?
在上海申请贷款,自己直接找银行和通过正规的助贷机构协助办理,最大的区别并不是“谁更容易审批”,而是信息获取、产品匹配和办理效率不同。自己跑银行,需要自行了解各家银行的产品要求,再判断自己的征信、收入、企业经营、流水、负债和抵押物是否符合条件。如果对银行规则不了解,很容易出现材料准备方向不对,甚至连续申请多家机构却没有解决真正的问题。 正规的助贷机构更多承担的是“信息和流程服务”的角色。专业机构通常会先了解客户的实际情况,再根据银行产品的准入条件进行初步筛选,帮助客户减少无效尝试,并协助准备
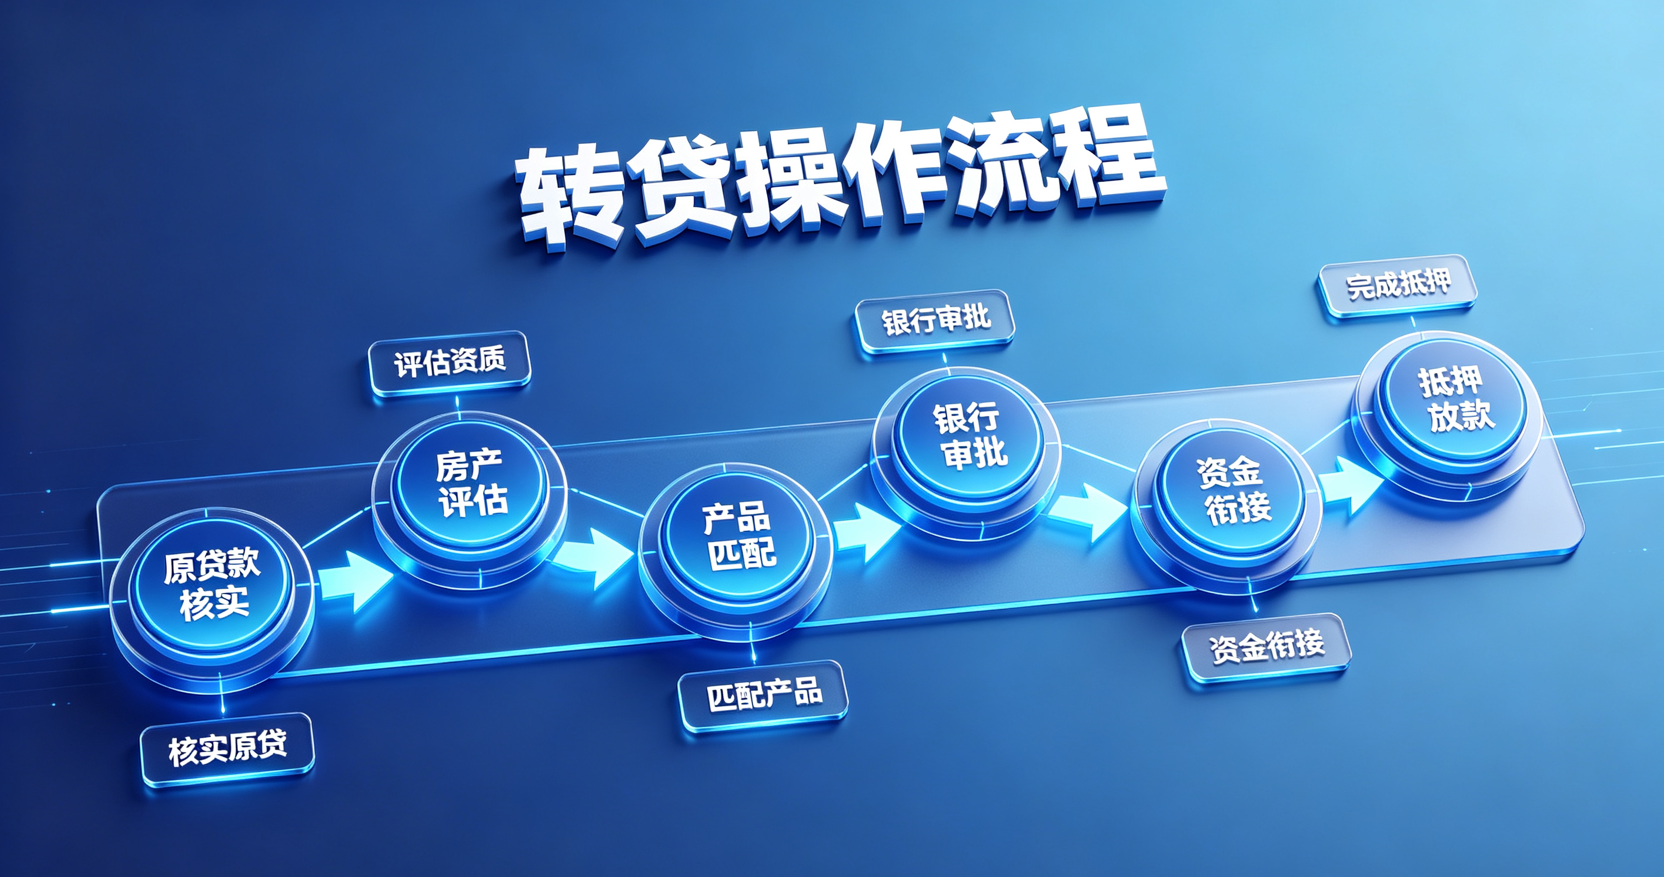
上海按揭转贷有什么要求?无需过桥资金转贷办理条件与步骤
最近,不少上海有房贷的业主都在关注一个问题:原来的按揭贷款已经还了一段时间,但现在资金成本、还款压力或者资金使用需求发生了变化,能不能把原来的贷款重新调整一下?尤其是听到“无需过桥资金转贷”后,很多人会产生疑问:是不是不用先拿一大笔钱把原来的按揭还掉,就能直接换成新的贷款? 答案是:部分情况下确实可以通过银行之间的衔接安排减少甚至避免客户自行筹措过桥资金,但这并不代表所有按揭房都可以直接转,也不是所有银行都有完全相同的办理方式。上海按揭转贷真正要看的,是原贷款情况、房产情况、借款人资质、新
上海按揭房还能贷款吗,原按揭还款不满一年能不能办理二抵?
最近在上海,不少有房的业主都会遇到一个比较现实的问题:房子虽然买下来了,但手里突然需要一笔资金,房贷又还没有多久,这套正在按揭的房子还能不能继续贷款?尤其是有些人刚办理按揭几个月,就听别人说“必须还满一年才能做二次抵押”,于是直接认为自己的房子暂时不能融资。 但这件事并没有这么简单。按揭房能不能办理二次抵押,不能只看“还款有没有满一年”这一个条件。截至目前,并不存在一个适用于所有银行、所有按揭房的全国统一规则,规定“住房按揭贷款未满一年,一律不得办理二次抵押”。
抵押贷还款压力大,银行不给变更还款年限怎么办?
抵押贷款还款压力较大时,很多借款人第一反应是要求原贷款银行延长还款年限,但银行是否同意,需要结合具体合同、贷款类型、借款人的还款能力、抵押物情况以及银行内部政策进行判断,并不存在所有抵押贷款都可以直接延长期限的统一做法。银行本身需要按照风险管理要求判断贷款期限和偿还能力,因此,如果原贷款银行明确无法调整,继续反复沟通通常很难解决根本问题。 这时候不要急着自己到处找新的贷款,更不要通过非正规方式拆东补西。比较稳妥的思路,是先把当前贷款余额、剩余期限、每月还款额、房产情况、收入或经营现金流等信
企业综合评分不足,经营贷一直被拒怎么办?
企业经营贷被银行以“综合评分不足”为由拒绝,并不一定代表企业没有融资能力。银行审批经营贷时,并不是只看企业有没有营业执照,还会综合判断企业经营情况、现金流、财务状况、还款记录、负债情况、实际经营稳定性以及担保条件等。监管规则也明确,银行评估贷款风险时,要以借款人的还款能力为核心。因此,连续申请多家银行仍被拒,首先应该弄清楚究竟是哪一项或哪几项条件没有达到要求,而不是继续盲目申请。 这种情况下,不建议自己反复换银行“碰运气”,更不要为了申请贷款去修改、虚构经营资料。比较正规的处理方式,是找专
