


一位在嘉定做汽配的老板,申请经营贷款时,报表上负债率45%,看着挺健康,但最终还是被拒了。他以为是负债率的问题,找银行一问,客户经理说了一句他没太听懂的话:“你的销贷比偏高了。”
负债率他听过,销贷比是什么?
后来查清楚才发现,他公司年销售收入800万左右,但名下贷款余额加上对外担保,加起来将近600万。销贷比算下来接近75%。而银行对制造业的销贷比警戒线,通常在40%-50%之间。
这个指标,很多企业主申请贷款之前根本没关注过。
销贷比到底怎么算?
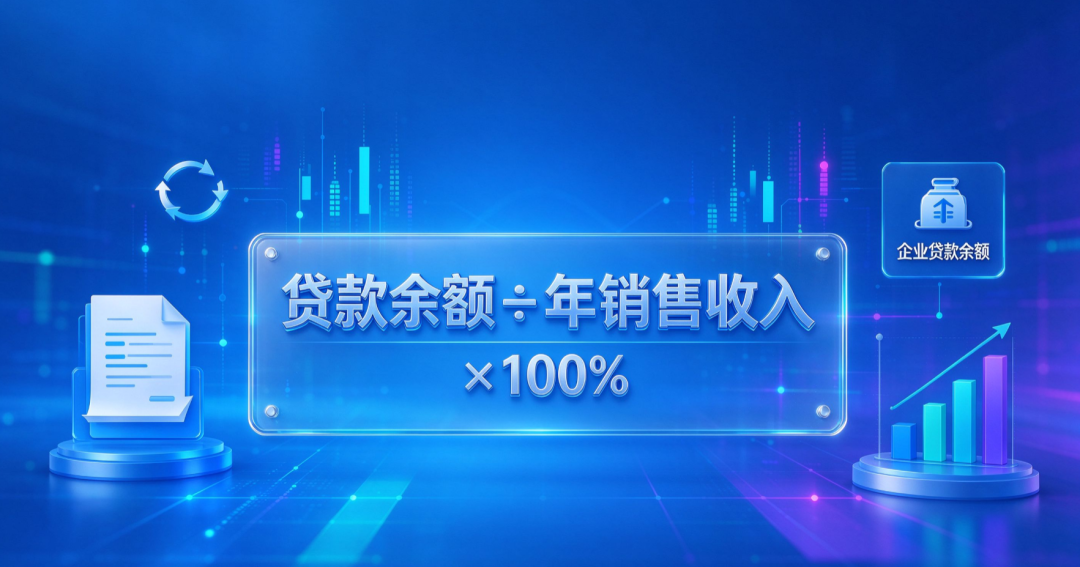
公式很简单:贷款余额 ÷ 年销售收入 × 100%。
贷款余额包括企业名下所有未结清的贷款,部分银行还会把法人个人名下用于经营的贷款、企业对外担保的金额折算进去。年销售收入一般以纳税申报的营收或开票数据为准。
行业不同,银行能接受的销贷比上限也不同。贸易类企业通常卡得最紧,因为利润率薄,稍微高一点的负债就可能引发资金链断裂,建议控制在30%以内。制造业因为重资产、有设备可以缓冲,银行容忍度稍高,一般在40%-50%。科技类和医药类企业,毛利率高、成长性强,部分银行可以放宽到50%-60%。
超过这个范围,即使负债率看起来不高,银行也会犹豫。
为什么销贷比比负债率更能“卡人”?
负债率看的是“你欠的钱占你总资产的比例”,销贷比看的是“你欠的钱占你一年营收的比例”。
两者的区别在于:负债率可以被资产规模“稀释”。一个有厂房、有设备的企业,总资产大,负债率可能很好看。但如果这些资产变现能力差、营收上不去,实际偿债能力未必强。
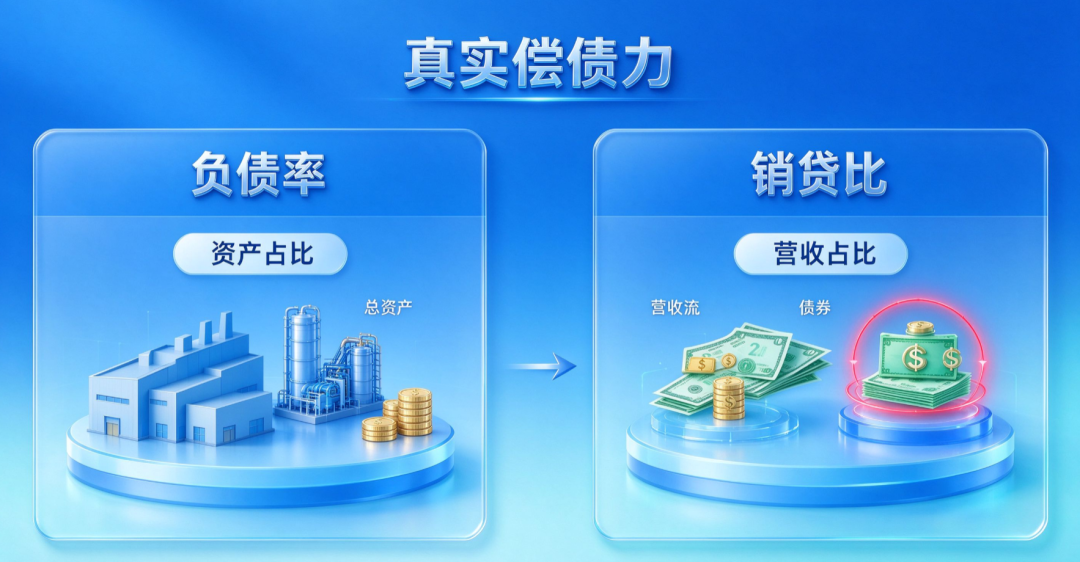
销贷比直接对应现金流。你一年做多少生意、欠多少钱,比例一算,银行就知道你每个月的收入里有多少要拿去还债。销贷比过高,意味着企业的大部分营收都被债务吞噬,一旦回款稍有波动,就可能还不上钱。
这也是为什么有些企业负债率不高却被拒——销贷比暴露了真实的偿债压力。嘉定那位汽配老板,报表上的负债率确实不高,但把对外担保和未上征信的民间借贷算进去,真实销贷比远超银行容忍线。
哪些情况会把销贷比“拉高”?
对外担保是隐形炸弹:比如你帮朋友公司担保了200万,这笔钱不在你的贷款余额里,但一旦被担保方出问题,追偿责任会落到你头上,部分银行在计算销贷比时,会把担保金额按一定比例折算进去。
民间借贷和未上征信的负债: 有些企业主在银行体系外借了钱,征信上看不到,但银行在做下户尽调或流水核查时,可能会发现异常的资金进出。一旦被识别,这些负债会被纳入真实负债评估。
营收数据“缩水”:销贷比的分母是年销售收入。如果企业为了避税,申报的营收远低于实际经营规模,销贷比会被动拉高。你以为自己营收不少,银行看到的数字却小得多。纳税申报数据、开票数据、对公流水,这几项如果互相不匹配,银行会以更保守的口径来算。
申请之前,自己先算一遍
在提交贷款申请之前,花十分钟把销贷比算清楚。
先确定自己的行业属于哪一类,找到对应的销贷比参考线。然后把企业名下所有贷款余额列出来,加上对外担保的金额(如果有),除以近12个月的销售收入或开票总额。
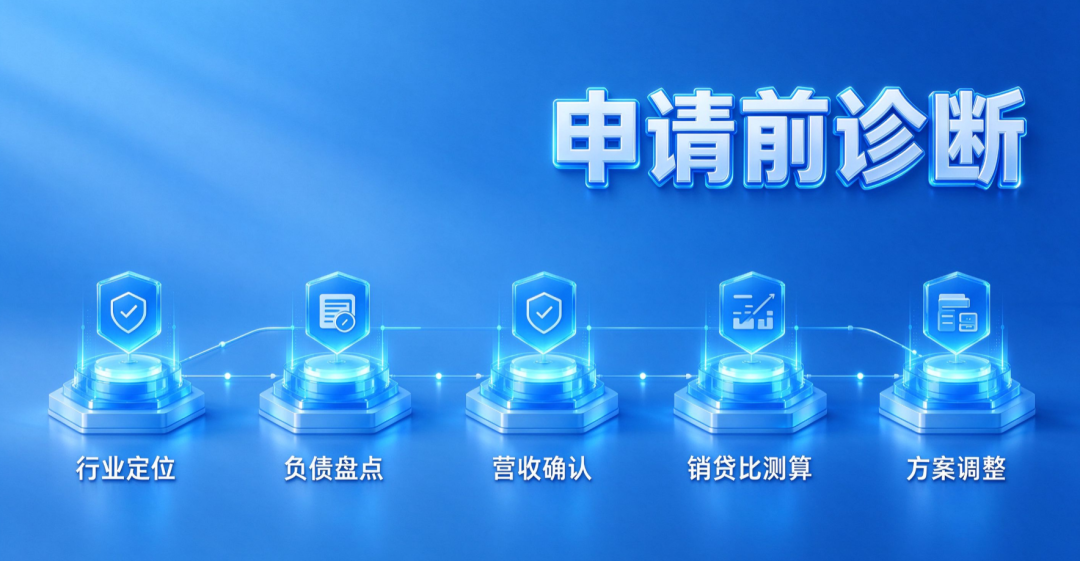
如果算出来超过行业参考线,先想想怎么调整。结清一部分小额贷款、减少对外担保敞口、或者规范营收申报让分母更真实,都是可以提前做的动作。带着一个明显超标的销贷比去申请,被拒的概率很高,而且拒一次就多一次查询记录。
写在最后
负债率是银行看的“面子”,销贷比是银行算的“里子”。两个指标都过关,审批才顺畅。
很多企业主把注意力放在维护征信、控制负债率上,却忽略了销贷比这个同样关键的变量。不是银行故意藏着不说,是大部分人在申请之前根本没问过。
如果你在上海经营企业,不确定自己的销贷比在银行眼里算不算高、或者之前被拒过但不知道是不是这个原因,可以把营收和负债的大致情况发来。墨林金融帮你算一算,看看当前条件下哪类银行产品更容易过。
