


申请贷款时,材料递进去,客户经理送到门口,一句“回去等消息”,后面的日子就开始难熬了。
钱没到账,又怕催得太急惹人烦。很多老板这时候最容易犯的错,是把“等消息”当成一个黑箱,要么死等,要么乱催。
其实银行内部这段沉默期,是有它固定的节奏的,知道这个节奏,你就知道该等多久、该问什么。
材料交上去
第一关不是审批,是“过关”
客户经理收下材料,不会立刻往上报。他先过一遍:征信授权书签没签、流水够不够月数、报表和纳税数据能不能对上、用途合同有没有。
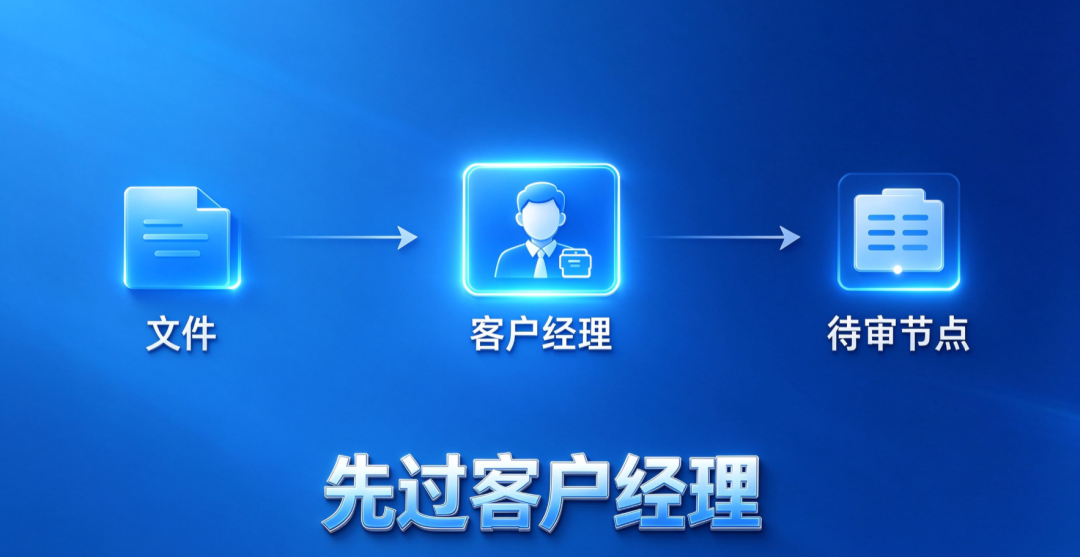
这关过不了,材料就停在他手上,不会进入任何审批流程。
所以“交了一周没动静”,最常见的真相不是银行在审,是材料缺件,而没人通知你。别默认对方会主动找你补,主动问一句“材料齐了吗”,有时候比等十天更有用。
材料齐了
客户经理要先写一份“担责报告”
审批之前,客户经理要写调查报告:企业干什么、负债什么样、还款靠什么、风险点在哪、怎么兜底。
这份报告是他签字负责的东西。写虚了会被打回来重写,写得实不实,直接决定后面顺不顺。
面谈时问得越细的客户经理,往往越靠谱。他不是在刁难,是在为这份报告攒素材。问得越细,报告越扎实,被退回的概率越低。
报告递上去
大部分申请死在风控这一关
风控岗拿到报告,逐项核对:准入够不够、负债超不超、查询多不多、材料之间有没有互相矛盾。
这是整个流程里淘汰率最高的一环。
被拦下来的,客户经理收到的内部回复通常是“暂缓”。而“暂缓”两个字,他不会第一时间转达给你。这就是沉默期被拉长的真正原因——不是没结果,是结果不好说,他在斟酌措辞,或者在想办法换方案再报一次。
过了风控
才轮到定额度、上会、落地
审批环节定的是额度、利率、期限和附加条件。金额大的要上贷审会,几个人一起看,按周排会。
批复下来还不算完。签合同、办抵押登记、开监管账户,一步都不能省。信用类快一些,抵押类光登记就要一周上下,厂房商铺这类非住宅更慢。
所以“多久算正常”有参照:信用类小额两三天,抵押类两三周。如果是厂房抵押,等五天就坐不住,那是急早了。
沉默分两种
要能分辨
一种是真在走流程。一种是出了问题,正在内部消化。
分辨方法很简单:过了约定时间,问一句“我的申请现在到哪一步了”。
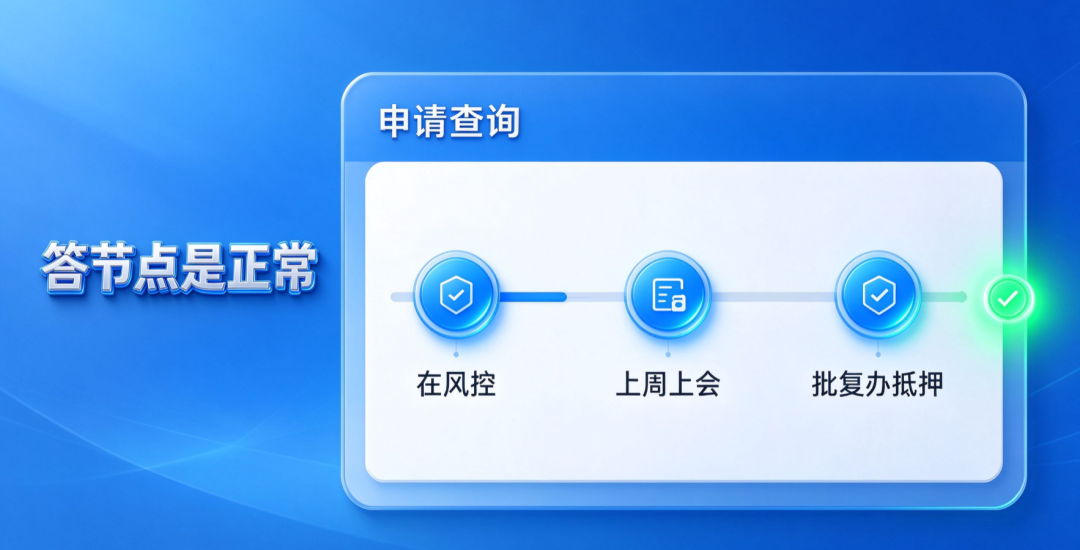
答得出节点的——“在风控”“上周上会了”“批复下来在办抵押”——说明在走,安心等。
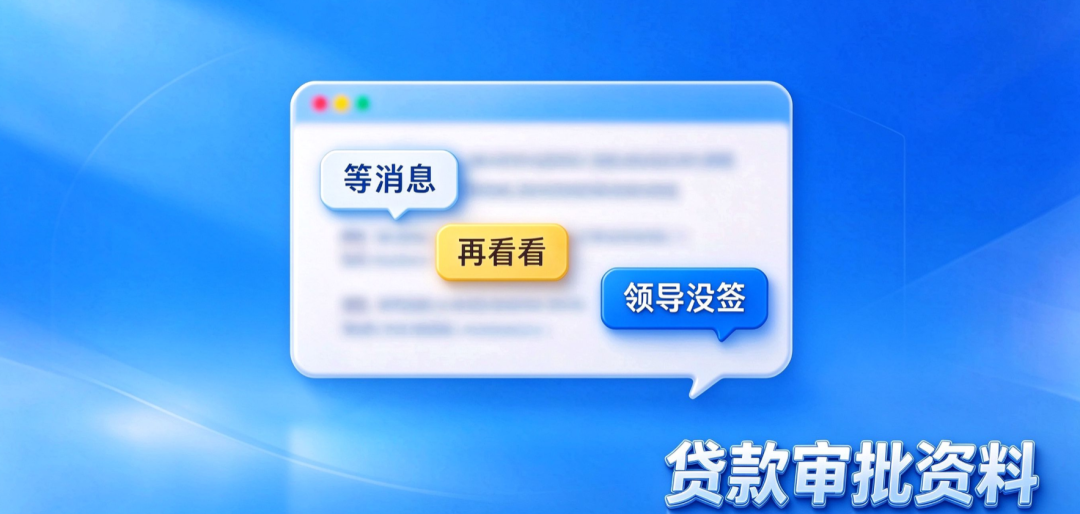
答得含糊的——“还在等”“领导没签”“再看看”——大概率是卡住了。这时候别追问结果,换个问法:“需要我补什么材料?”把话题从催结果转到找问题,对方更容易说实话。
催的频率
一周一次足够
一天三个电话没有任何好处。客户经理手上不止你一笔,催急了,你的件在顺序上反而可能往后挪。
要催的不是结果,是节点。知道节点,才知道下一步该干什么。
写在最后
审批不是一个人的决定,是一串流程:材料对齐、写报告、风控初审、上会审批、落地登记。每一环有它自己的节奏。
懂流程的人,知道自己卡在哪一环,也知道该在哪一环使劲。不懂流程的人,只能在“等消息”三个字里干着急。
申请前怎么准备、放款后注意什么,我们之前聊过。今天补上中间这一段——材料递进去之后的那段时间。三个阶段连起来看,你和银行打交道时说的每一句话,都会更有用。
如果你在上海申请贷款,材料交上去之后迟迟没有回音,不确定是卡在补件、风控还是审批环节,可以把情况发来。墨林金融帮你判断问题大概出在哪一步、接下来该怎么问、要不要换个方案再试。
