


一位做餐饮的老板,去年底想扩一家新店,缺口大概八十万。征信有点花,自己跑了两家银行都没过。
后来接到一个电话,对方说是“某银行合作渠道”,可以走内部通道,包批。前提是先交一笔两万块的“风险保证金”,放款后全额退还。
老板犹豫了两天,对方发来一张“审核通过”的截图,他转了钱。然后就没有然后了。
这种事在上海不是个例。普陀警方今年6月处理过一个案子,网约车司机柯先生想办贷款但资质不够,乘客廖某说自己“有渠道包过审”,以“保证金”名义要了一万五,发了一张AI合成的审核通过截图,然后拉黑失联。
骗子的手法并不高明,但“包过”两个字,精准地戳中了被银行拒绝过的人的软肋。
正规贷款,没有“先交钱”这一说
先把最核心的规则说清楚:任何正规银行和持牌金融机构,都不会在放款之前要求借款人转账缴纳保证金、手续费、验资款。
上海政策性融资担保产品也一样。符合条件的小微企业可以享受担保费补贴,费用在放款后结算,通过补贴抵扣或后续返还处理,不存在让企业提前全额转账的环节。
那中介的服务费呢?正规助贷机构的服务费,同样是在贷款成功放款之后,按照合同约定收取。提前收钱的,无论名目是“保证金”“包装费”还是“打点费”,性质都一样——钱进了对方口袋,贷款能不能批、什么时候批,你完全失去了控制权。
“包过”背后的真实成本
比两万块保证金大得多
保证金只是第一笔损失。更大的代价在后面。
闵行区检察院办理过一起案件,以苗某、夏某为首的团伙假冒某知名银行工作人员,对外谎称可办理低息优惠贷款。李先生急需240万扩张企业,被拉进“专人服务群”,对方要求他安装软件、远程操作、扫码填信息。第一笔120万到账后,对方收了约16万服务费。
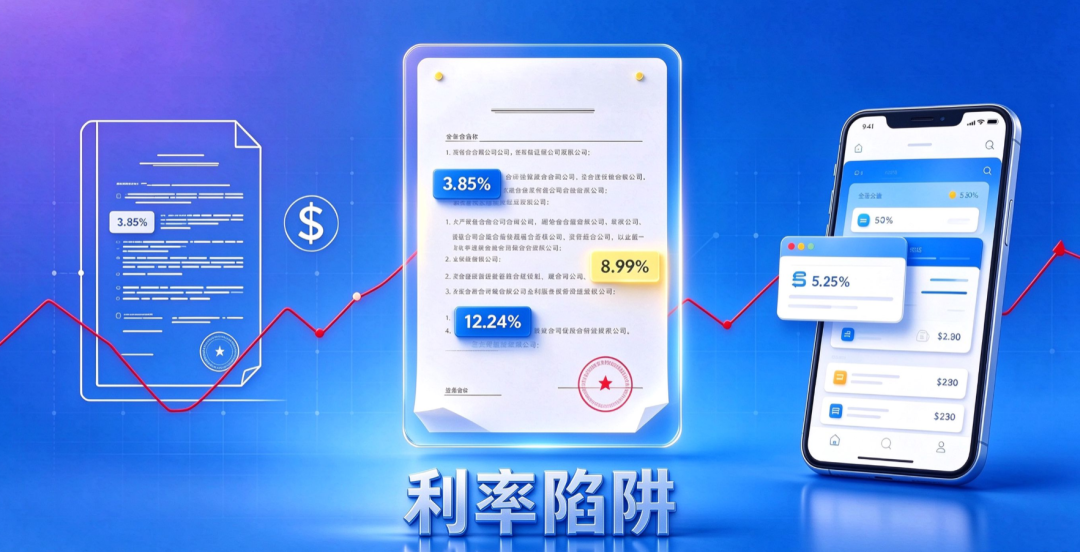
后来李先生拿到还款计划表才发现,合同上写的年化利率3.85%、先息后本,实际变成了一笔8.99%、一笔12.24%,还款方式也变成了等额本息。对方说“后续帮你改”,然后把他拉黑了。
这个案子里,数百人遭遇了同样的困境,涉案服务费超过千万。骗子骗走的不仅是服务费,还把借款人推进了高息贷款的坑里——他们本来是为了找低息资金才找上门的。
还有一种“帮忙”
比骗钱更危险
如果对方说“你的流水不够,我帮你做一份”,或者“公司刚注册不好贷,我给你找个挂靠的”,这已经不是收费高低的问题了。
深圳市市场监管局的风险提示里写得很明确:不法中介会以融资方案设计为名,诱骗消费者通过伪造收入证明、虚增交易流水、入股空壳公司等方式包装借款资质,获取超出实际偿还能力的贷款。还有一类是“职业背债”骗局,鼓吹“贷款不用还”“征信变现”,把债务和风险全部转嫁到借款人身上。
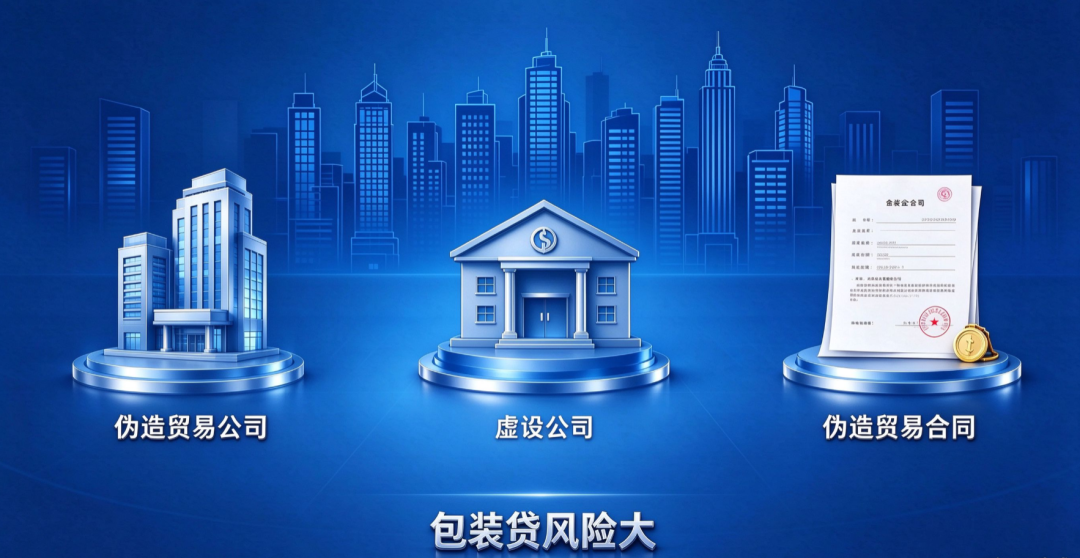
上海经侦今年侦破的一起案件中,犯罪团伙以“闲置企业孵化变现”为名,招募空壳公司,通过伪造贸易合同、循环走账刷流水、编造盈利财报的方式包装企业资质,从银行骗取经营贷。贷款下放后,团伙抽走服务费,短暂垫付一两期月供就消失。那些交出营业执照、公章、U盾的“名义法人”,最终背上的是自己根本还不起的债务。
被拒之后,正确的动作是什么
被银行拒了,着急找“渠道”的心情可以理解。但越是着急的时候,越要守住两条线。
第一条线:放款前不转账。 不管对方说自己是银行合作方、内部渠道还是什么背景,只要在贷款到账之前要求你转任何一笔钱,直接停。正规流程里,钱是从银行流向你,不是从你流向别人。
第二条线:不交出账户控制权。 营业执照、公章、U盾、网银密码,这些东西交给别人“代为操作”,等于把公司的控制权拱手让人。正规的助贷服务是帮你梳理材料、匹配产品、沟通银行,不是替你操作账户。
写在最后
贷款被拒不是绝路,但“病急乱投医”很容易走进更窄的路。那些承诺“包过”的人,赚的恰恰是你着急时的判断力下降。
如果你在上海经营企业,之前申请贷款被拒过,不确定问题出在资质还是材料上,可以把基本情况发来。墨林金融帮你看看当前条件下哪类银行产品更有可能走通,告诉你该补什么、该等多久。至少比把两万块交给一个连面都没见过的人要踏实。
