


“我在上海有套房子,产权清晰、没纠纷,拿去银行办抵押贷款应该没问题吧?”
这是不少上海业主的真实想法。很多人觉得,只要手里有套房子,抵押贷款就是板上钉钉的事。可真跑去银行一问,却被一口回绝了。
房子是自己的,也没啥问题,银行为啥不收?
今天这篇文章就把银行审批房抵贷的真实逻辑拆开讲讲。不是“有房就能贷”,而是“银行觉得能收回来钱的房才能贷”。银行审批房抵贷看的是两样东西:房子本身能不能作为合格的抵押物,以及借款人有没有真实的经营和还款能力。以下把银行重点审核的维度逐条梳理一下。
房子本身:银行主要看这三样
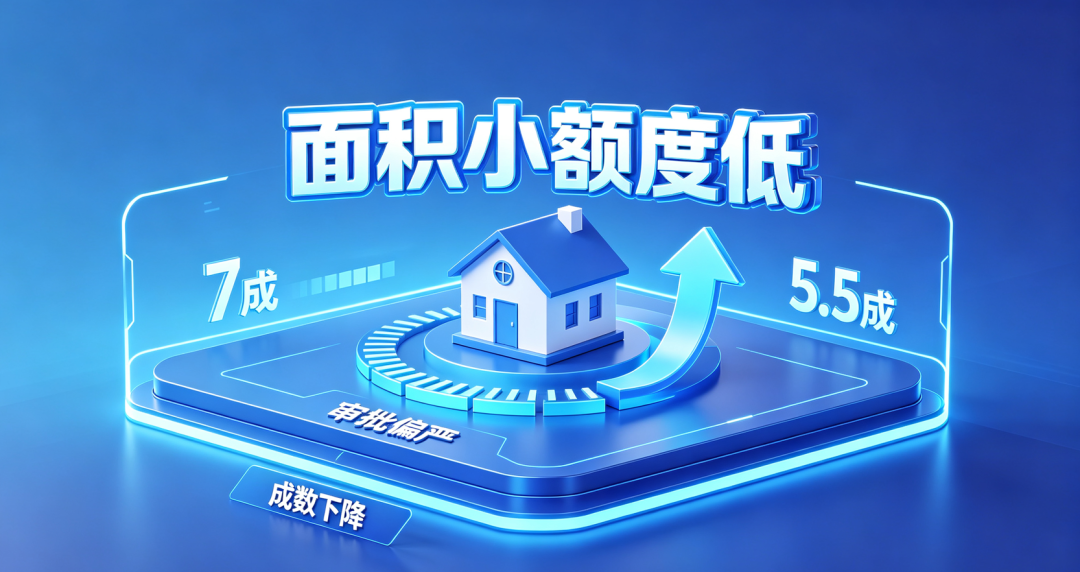
房龄是第一道硬门槛。 目前上海主流银行对住宅房龄的要求是30年以内,超过30年的房子,除非是顶级学区房这类特殊资产,否则大部分银行会直接拒之门外。少数股份行可以放宽到35年,但代价是降成数——原本能贷7成的,可能只能给到6成甚至5.5成。房龄超过35年的老公房,能接的银行就更少了,额度压得低、利率也高。
面积也有隐形门槛。 浦东的银行普遍要求房产面积不低于40平方米。面积过小的房产,比如30平米左右的老公房,银行会认为处置难度大、流动性差,要么不接,要么大幅压缩额度。
房屋状态必须“干净”。 银行下户之前会核查房产是否存在违章搭建未拆除的记录、是否被查封、是否有隐性共有人未签字。有纠纷、有查封、有违章搭建的房子,银行碰都不会碰。产权问题不解决,房子再值钱也没用。如果房产上有违章注记,需要先解注才能进入抵押流程,这个周期往往要一到两个月。
产权人年龄也是考量因素。 抵押人年龄加上贷款年限,通常不能超过65到70周岁。如果产权人已经超过70岁,银行会要求追加成年子女作为共同借款人来分担风险。
经营资质:借款人得有“真生意”
房产过关只是第一步,银行接下来要看的是企业有没有真实在做生意。单纯注册一个空壳公司来办抵押贷的路子已经走不通了。
营业执照的时效是第一道硬杠。 绝大多数银行要求营业执照注册或变更满1年。对于刚过户或者新注册的公司,只有极少数银行愿意受理。
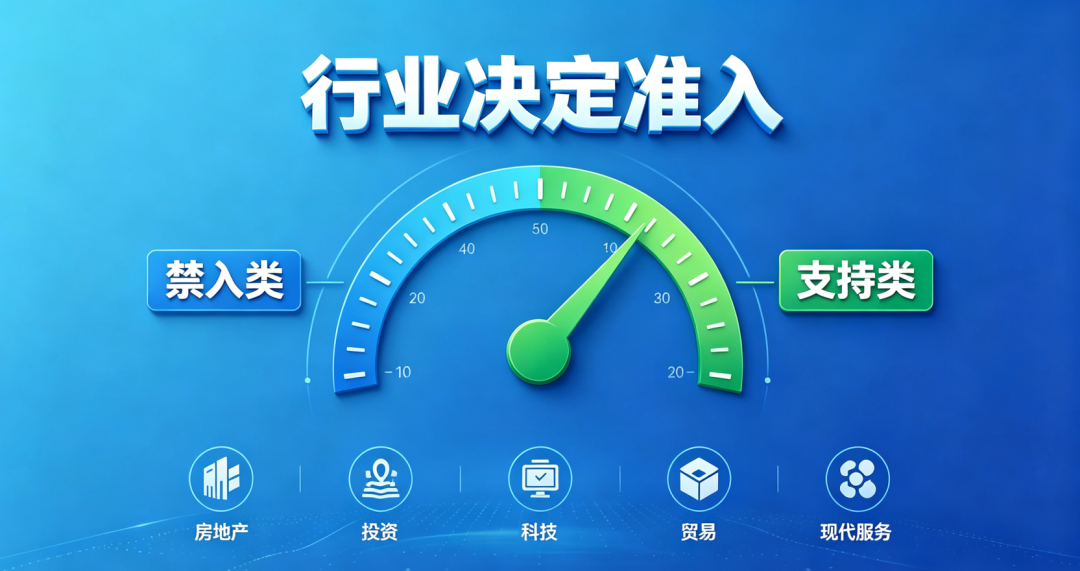
行业属性直接影响能否准入。 房地产开发商、投资公司、娱乐会所、钢贸等限制性行业,在银行系统里属于“禁入名单”。相反,科技、贸易、现代服务业、建材批发这类实体产业,银行不仅欢迎,部分针对特定区域注册企业的产品还会有利率优惠。
经营痕迹的核验比想象中严格。 银行普遍要求提供近6个月以上的对公流水,且年经营收入原则上需要覆盖贷款本息的1.5倍。对于流水略有不足的情况,部分银行可以接受个人银行卡的经营往来流水作为补充,但这需要客户经理现场核验交易对手和交易备注的真实性。
场地核查是必选项。 银行客户经理一定会上门拍照。如果注册地在虚拟地址,必须提供真实的办公租赁合同及近三个月的水电费单据。没有实际经营场地的“皮包公司”,很难操作。
征信和负债:银行最后一道防线
负债过高是高频拒贷原因: 2026年上海房抵贷市场,银行普遍要求个人负债率不超过70%,企业主经营性负债不超过净资产50%。不少申请人持有多笔信用贷、消费贷,即使房产优质也无法通过审批。银行计算负债时,不只看本笔贷款的月供,而是把名下所有贷款月供、信用卡已用额度的固定比例加总算出负债比,再与收入比对。月供占收入比例过高,是抵押贷被拒的高频原因。
征信查询次数同样关键:近3个月硬查询超过8次,国有行基本直接否决。征信“花了”,哪怕没有逾期,也会影响审批,建议申请前3个月不随意查询征信。小额网贷笔数多、近6个月信用卡平均使用率超过70%,都会被判定为高风险信号。近两年出现“连三累六”逾期,绝大多数银行直接拒贷。
流水不足怎么办? 真实的经营收入证明可以有多种呈现方式。如果对公流水不足,但法人个人银行卡里有持续的经营性收入,配合上下游合同、签收单等材料,可以交叉印证每笔收入的经营属性。对于项目制经营、流水波动大的企业,补充近两年所有项目合同和完工验收单,证明经营连续性后同样可能通过审批。
写在最后
在上海,房抵贷的审批逻辑比想象中复杂。银行看的不是“你有没有房”,而是“这套房能不能快速变现、你的生意是不是真的在运转、你的负债有没有超出承受能力”。这三个问题任何一个有漏洞,都可能被拒。
如果你的房子房龄偏大、征信有轻微瑕疵、或者经营流水不够规范,不一定贷不到款,关键是找到对相应维度容忍度更高的银行。国有行严格,城商行相对灵活。同一套房、同一个人,在不同银行的审批结果可能完全不同。
如果你在上海有房有公司,想办抵押经营贷但不清楚自己的情况能不能过,可以把房产和企业情况发来。墨林金融帮你评估一下房产条件、经营资质和征信状况,告诉你问题出在哪、应该去哪家银行。
