


一套市场价500万的房子,有人拿它贷出了350万,有人只贷出了280万。
差别不在房子本身,在三个很多人没搞清楚的词上:评估总值、评估净值、抵押率。
这三个词,银行不会主动跟你解释,中介也未必讲得清楚。但它们直接决定了你能从房子里拿出多少钱。今天把这笔账摊开算一遍。
评估总值不等于市场价
先打个九折
很多人以为,银行评估就是按市场价来。实际上,评估公司给出的价格通常比市场挂牌价低,也未必等于近期成交价。
评估公司会参考近3到6个月同小区、同户型的实际网签成交价,再结合房龄、楼层、朝向、装修状况做调整。市场价500万的房子,银行评估总值给到470万到480万,是常见的情况。
这只是第一层。评估报告上通常不止一个数字。
评估净值有两个
很多人只看到一个
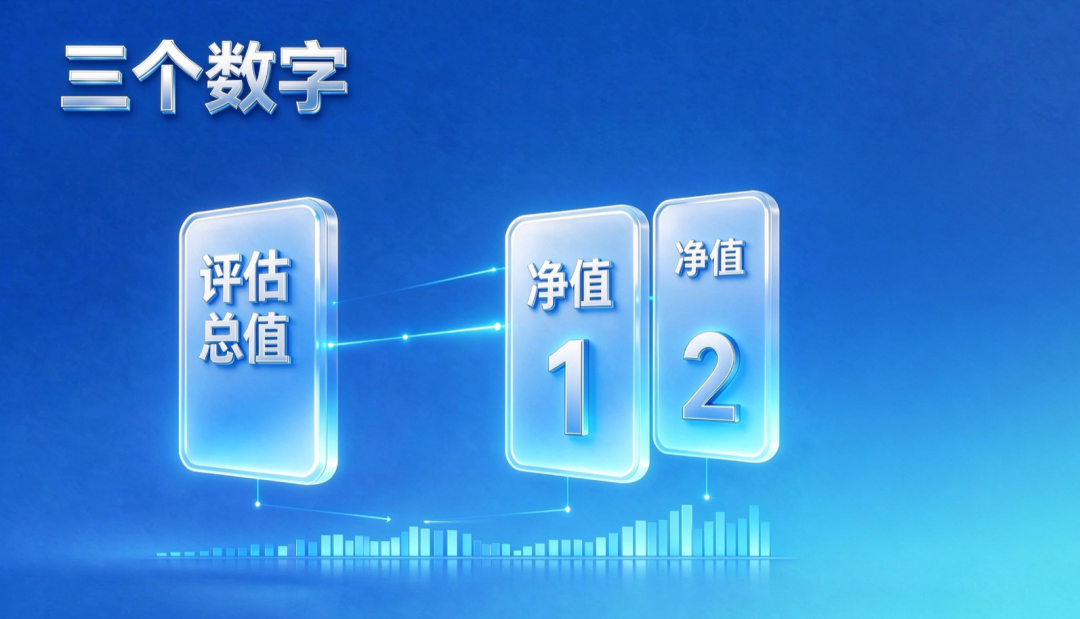
评估报告一般会给出三个值:评估总值、评估净值1、评估净值2。
评估总值就是市场参考价。评估净值1是评估总值扣掉契税后的价格,契税按面积分档,90平米以下1%,90到144平米1.5%,144平米以上3%。评估净值2是在净值1的基础上,再扣掉增值税、个税、印花税等,这部分通常又要减掉评估总值的10%左右。
一套评估总值527万的房子,净值1可能是519万,净值2可能只有468万。三个数字之间,差了将近60万。
关键问题来了:银行按哪个数字算贷款?有的银行按总值打七折,有的按净值1打七折,有的按净值2打七折。按哪个算,结果差出10%以上。
同样一套房,A银行按总值算,B银行按净值2算,可贷金额可能差四五十万。
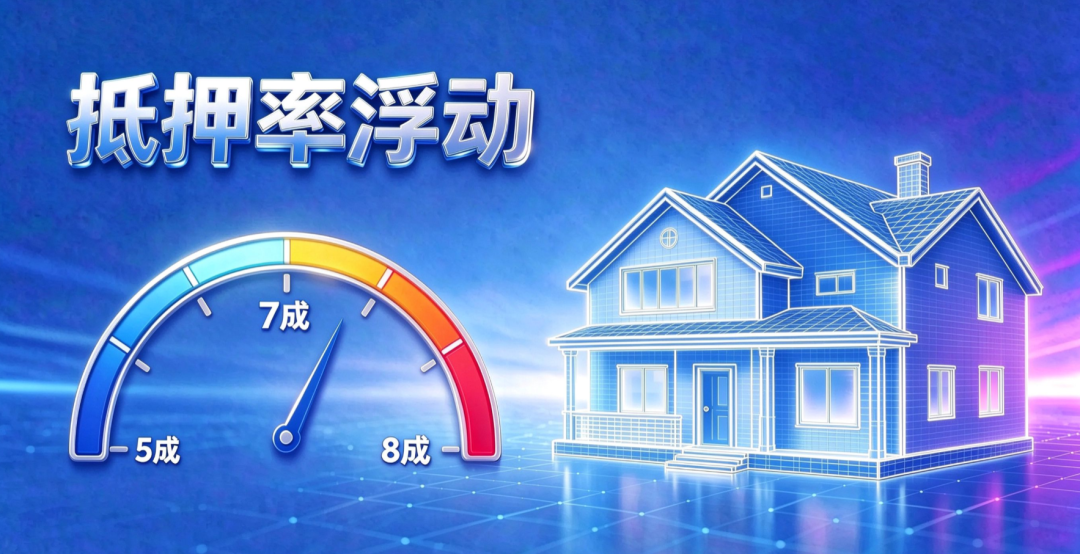
抵押率不是固定的七成
绝大多数人听到的是“住宅七折”。但七折只是常规标准,不是天花板,也不是地板。
有的银行对优质客户可以给到八成,个别银行对经营状况良好的企业主可以做到八成五。反过来,房龄偏大、位置偏远的房子,可能只给六成甚至五成。
不同性质的抵押物,抵押率差别更大。住宅一般是七成,公寓和写字楼六成左右,别墅、商铺、厂房和土地使用权,通常只有五成。曾经有客户花3100万买了一栋厂房,银行评估价不到市场价的六成,再按五成抵押率算,可贷金额和购入价之间差了一大截。
如果企业本身经营数据好、征信干净,走线下综合授信通道,还有可能在抵押物价值基础上再配一部分信用额度,实现“抵押加成”。这部分额度不来自房子,来自企业本身的信用。
把三个数字串起来算一遍
一套市场价500万的房子,评估总值480万,净值2约430万。
如果银行按评估总值七成算:480×70%=336万。
如果银行按评估净值2七成算:430×70%=301万。
如果银行给到八成、按评估总值算:480×80%=384万。
最低和最高之间,差了83万。房子是同一套,人也是同一个人,差别只在选了哪家银行、走了哪个产品。
申请之前可以做的三件事
第一,问清楚银行按哪个评估值计算贷款。是总值、净值1还是净值2,这一句话问出去,可贷金额的基准就清楚了。
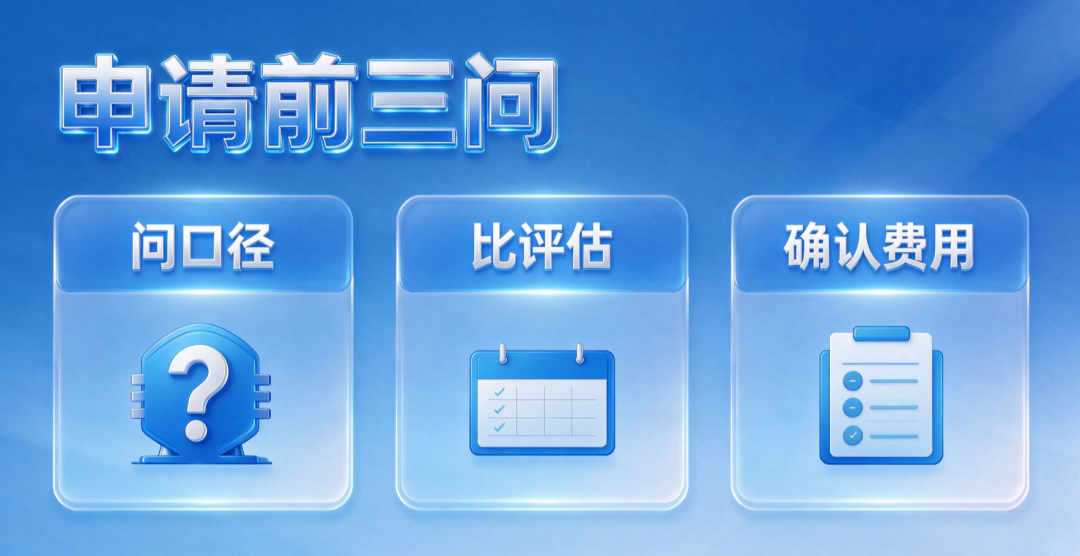
第二,多对比几家银行的评估结果。不同银行合作的评估公司不同,同一套房子的评估价可能差5%到10%。评估价高的那家,未必利率最优;利率最优的那家,评估价未必给得高。两边要一起看。
第三,确认评估费谁出、什么时候出。评估费一般是评估值的万分之五到千分之一,1000万的房子大约五千到一万。部分银行的普惠金融产品会替客户承担这笔费用。另外,尽量争取贷款批复之后再出正式评估报告、再交评估费,避免贷款没批、评估费白花。
写在最后
房产抵押贷款看起来简单——有房、评估、放款。但评估总值、评估净值、抵押率这三个变量一组合,结果可能相差几十万甚至上百万。
这不是银行故意藏着不说,是大部分人申请之前没问过这三个问题。问清楚了,同一套房子能多贷出来的钱,可能比砍价半年省下来的还多。
如果你在上海有房产想做抵押贷款,不确定自己的房子按哪个口径评估、能贷多少,可以把房产的基本情况发来。墨林金融帮你把三个数字对应到具体银行的产品上,算清楚哪条路更划算。
