

上海贷款新闻资讯
上海经营贷需要法人股东个人担保吗?
上海经营贷并不是所有产品都要求法人或股东必须提供个人担保,具体要看贷款产品、借款主体、担保方式以及银行的风险审核要求。商业银行贷款可以采用信用、抵押、保证等不同方式,部分上海银行公开的个人经营贷款产品就存在多种担保形式;同时,不同银行对企业及法定代表人的信用状况、经营年限、收入流水、负债情况等也会有不同要求。 所以,遇到银行提出“法人需要担保”时,不建议自己到处申请,更不要为了满足条件随意增加担保人或改变经营资料。正规的助贷机构可以先根据企业实际情况判断借款主体、法人股东关系、经营流水、资
上海个人信用贷需要什么条件?
上海个人信用贷通常重点审核借款人的综合信用状况,而不是只看某一项条件。一般来说,申请人需要具备合法有效的身份证明和稳定的收入来源,同时银行会结合个人征信、负债水平、还款能力、职业或经营情况、已有金融机构授信等因素进行综合判断。不同银行、不同产品的准入标准并不完全一致,因此不存在一套条件可以适用于所有个人信用贷。银行是否审批、最终额度和期限,也都要以实际审核结果为准。 如果自己申请时被拒,或者不知道究竟是征信、负债、收入还是其他因素影响,就不要继续盲目换银行反复提交申请,更不要轻信所谓“特殊
上海房产抵押转贷降息怎么办理?流程材料与时间详解
随着2025年以来LPR多次下调及银行信贷政策持续宽松,上海个人经营贷与房产抵押贷利率已普遍降至2.3%至2.65%区间。对于此前在利率高位办理房贷或抵押贷的购房者而言,通过转贷置换低息产品,一笔100万元的贷款每年即可节省利息约2.5万元——巨大的利差让“转贷降息”成为当下上海众多有房家庭的热门话题。然而,传统转贷流程中,借款人往往需要自行筹措数十万甚至上百万的过桥资金来结清旧贷、注销抵押,仅两周的垫资成本就可达3至5万元,高额的资金门槛令不少人望而却步。
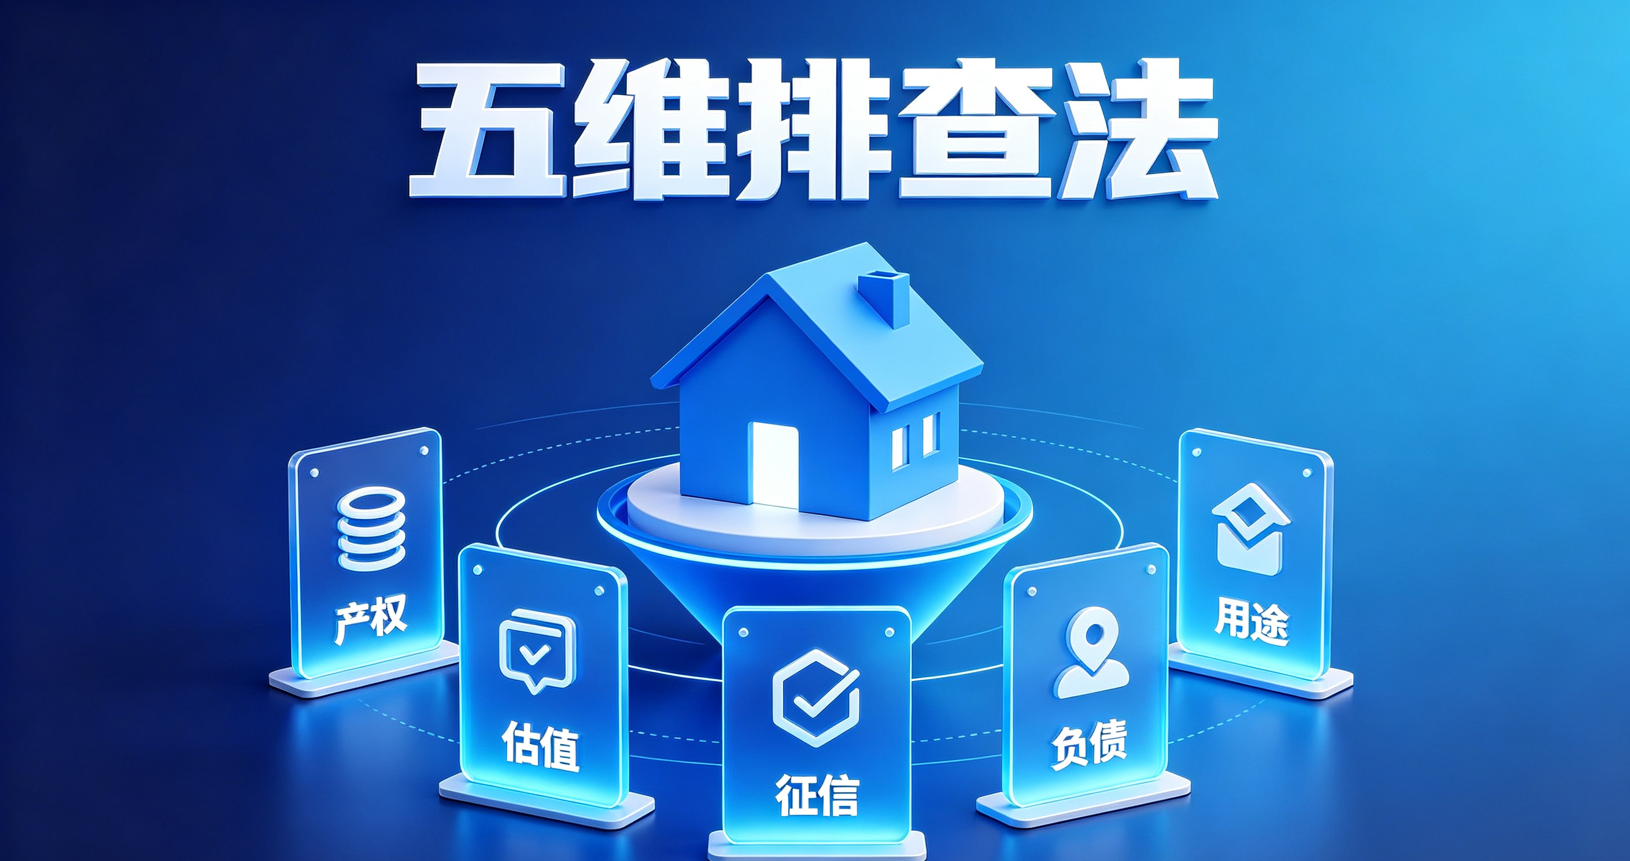
上海房屋抵押贷款办不下来?被拒原因排查与补救方案大全
在上海,办理房屋抵押贷款办不下来时,切记先别急着否定自己或转向网贷,多数被拒都可以通过系统排查找到原因,建议按产权、估值、征信、负债、用途五个方面逐一自查,定位症结后再做针对性补救:共有产权人手续、负债结构、用途证明等都有合规的调整空间,必要时可借助专业机构做多维度诊断,把问题范围缩小。
办理抵押贷银行要求三方收款账户,找不到怎么办?
银行要求提供三方收款账户,通常与贷款资金的实际用途和受托支付有关。按照现行个人贷款管理规则,贷款人可以通过受托支付管理贷款资金,即贷款资金按照约定支付给符合贷款用途的实际交易对象,并对相关交易资料、支付凭证和资金流向进行审核、留存。 所以,如果银行明确要求三方收款账户,却暂时找不到符合要求的真实交易对象,不要随便找一个账户代收,更不要购买或借用他人账户走账。正确思路是先确认银行要求的具体条件:收款方是否必须与实际交易有关、需要哪些合同或凭证、收款企业的经营范围是否需要匹配等。如果自己搞不清
企业流水和经营对不上,银行拒贷怎么整改?
企业流水和实际经营情况对不上,是经营贷审批中比较容易被关注的问题。银行并不是只看账户里有多少钱,而是会综合核验企业的经营收入、纳税、交易情况、上下游往来、现有负债以及资金流水等信息。监管要求银行对经营情况进行交叉验证,对于流水与经营情况明显不匹配的企业,需要谨慎发放经营性贷款。 遇到这种情况,首先不要急着换一家银行继续申请,更不要通过虚构交易、临时做流水等方式“修饰”资料,这反而可能增加后续审核风险。更合理的做法,是先把真实经营情况梳理清楚,包括收入来源、收款账户、纳税情况、对公及个人经营
上海个人征信一般怎么贷款通过率高点?
在上海申请个人贷款,征信只是银行审核的重要参考之一,并不是决定贷款结果的唯一因素。中国人民银行征信中心明确说明,征信中心负责提供个人信用报告,最终是否能够获得贷款,由具体商业银行根据自身审批标准决定。银行通常还会结合借款人的收入、负债、还款能力、贷款用途、资产情况以及近期信贷申请情况等进行综合判断。 因此,如果征信只是“一般”,首先不要为了提高所谓通过率就连续申请多家银行。短期内频繁出现贷款、信用卡等审批查询,本身就可能成为银行评估风险时关注的信息。 更稳妥的方法是先查清自己的征信报告,弄
2026年的助贷机构靠什么竞争:帮你拆解墨林金融的四个护城要素
企业主张先生要在两周内解决一笔经营性资金周转,手机里存了三四家贷款服务机构的联系方式。他挨个打电话,听到的话术大同小异:都强调"和银行有合作",都表示"可以安排专人跟进"。 这笔资金用于真实的经营周转,用途清晰,也是监管反复强调的边界——融资资金不得流入楼市股市。真正见面聊过之后,他发现了差别。有的机构聊了十分钟就催着签合同,有的机构认真听完企业的情况,才给出判断和下一步的安排。同样的需求,不同的机构给出完全不同的体验。
房产位置偏,银行拒绝抵押贷款还有办法吗?
房产位置偏导致银行拒绝抵押贷款,确实是比较常见的情况。银行审核抵押物,并不只看房子本身价值,还会关注区域流动性、周边交易活跃度、产权性质、房龄以及未来处置难度。因此,即使房屋面积较大、市场估值看起来不低,如果位置较偏、成交较少,部分银行仍可能因为风险控制要求不接受,或者核定的评估价值与借款人预期存在较大差距。不同银行对于抵押物的准入标准也并不完全一致。 遇到这种情况,不建议继续自己一家一家银行盲目申请,也不要轻信“偏远房产一定能做”的夸大宣传。更实际的办法是找专业助贷机构,对房产性质、具体
